Upgrade to Pro
— share decks privately, control downloads, hide ads and more …
Speaker Deck
Sign up for free
Menu
Search
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Pricing
Search
Sign in
Sign up for free
投資戦略202610
Search
Pragmaworks
October 08, 2026
82
0
Share
Embed
Copy iframe code
Copy JS code
Copy link
Start on current slide
投資戦略202610
Pragmaworks
October 08, 2026
More Decks by Pragmaworks
See All by Pragmaworks
投資戦略202609
pw
0
670
投資戦略202607
pw
0
1.5k
投資戦略202606.pdf
pw
0
820
投資戦略202605
pw
0
610
投資戦略202604
pw
0
22
投資戦略202604
pw
0
26
投資戦略202604
pw
0
1.4k
投資戦略202603.pdf
pw
0
190
投資戦略202602
pw
0
590
Featured
See All Featured
HU Berlin: Industrial-Strength Natural Language Processing with spaCy and Prodigy
inesmontani
PRO
0
740
RailsConf 2023
tenderlove
30
1.6k
Design of three-dimensional binary manipulators for pick-and-place task avoiding obstacles (IECON2024)
konakalab
0
610
Beyond borders and beyond the search box: How to win the global "messy middle" with AI-driven SEO
davidcarrasco
3
270
Mobile First: as difficult as doing things right
swwweet
225
10k
Exploring anti-patterns in Rails
aemeredith
4
520
JavaScript: Past, Present, and Future - NDC Porto 2020
reverentgeek
52
6.1k
Paper Plane (Part 1)
katiecoart
PRO
2
11k
Game over? The fight for quality and originality in the time of robots
wayneb77
1
300
コードの90%をAIが書く世界で何が待っているのか / What awaits us in a world where 90% of the code is written by AI
rkaga
63
46k
The Hidden Cost of Media on the Web [PixelPalooza 2025]
tammyeverts
2
510
Applied NLP in the Age of Generative AI
inesmontani
PRO
4
2.5k
Transcript
革新的で身近なファミリーオフィス 投資戦略2026年10月 Oct 2026 copyright © 2026 Pragmaworks Inc. All
Rights Reserved
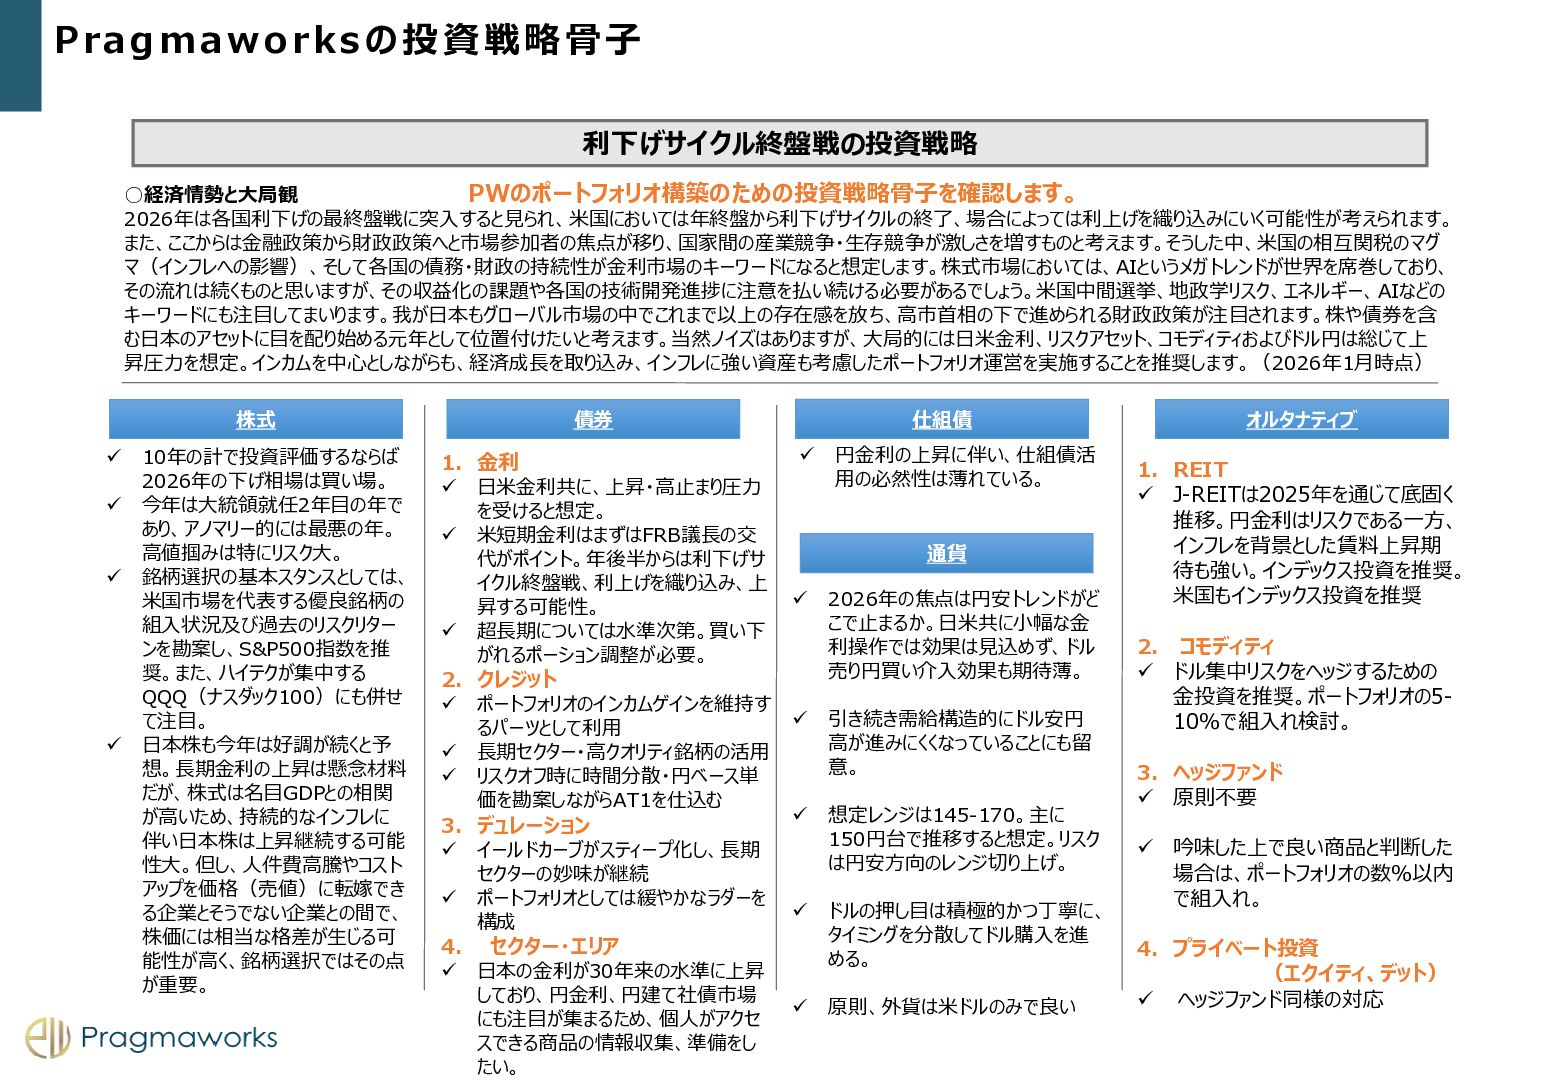
Pragmaworksの投資戦略骨子 利下げサイクル終盤戦の投資戦略 PWのポートフォリオ構築のための投資戦略骨子を確認します。 ◦経済情勢と大局観 2026年は各国利下げの最終盤戦に突入すると見られ、米国においては年終盤から利下げサイクルの終了、場合によっては利上げを織り込みにいく可能性が考えられます。 また、ここからは金融政策から財政政策へと市場参加者の焦点が移り、国家間の産業競争・生存競争が激しさを増すものと考えます。そうした中、米国の相互関税のマグ マ(インフレへの影響)、そして各国の債務・財政の持続性が金利市場のキーワードになると想定します。株式市場においては、AIというメガトレンドが世界を席巻しており、 その流れは続くものと思いますが、その収益化の課題や各国の技術開発進捗に注意を払い続ける必要があるでしょう。米国中間選挙、地政学リスク、エネルギー、AIなどの キーワードにも注目してまいります。我が日本もグローバル市場の中でこれまで以上の存在感を放ち、高市首相の下で進められる財政政策が注目されます。株や債券を含 む日本のアセットに目を配り始める元年として位置付けたいと考えます。当然ノイズはありますが、大局的には日米金利、リスクアセット、コモディティおよびドル円は総じて上
昇圧力を想定。インカムを中心としながらも、経済成長を取り込み、インフレに強い資産も考慮したポートフォリオ運営を実施することを推奨します。(2026年1月時点) 株式 ✓ ✓ ✓ ✓ 10年の計で投資評価するならば 2026年の下げ相場は買い場。 今年は大統領就任2年目の年で あり、アノマリー的には最悪の年。 高値掴みは特にリスク大。 銘柄選択の基本スタンスとしては、 米国市場を代表する優良銘柄の 組入状況及び過去のリスクリター ンを勘案し、S&P500指数を推 奨。また、ハイテクが集中する QQQ(ナスダック100)にも併せ て注目。 日本株も今年は好調が続くと予 想。長期金利の上昇は懸念材料 だが、株式は名目GDPとの相関 が高いため、持続的なインフレに 伴い日本株は上昇継続する可能 性大。但し、人件費高騰やコスト アップを価格(売値)に転嫁でき る企業とそうでない企業との間で、 株価には相当な格差が生じる可 能性が高く、銘柄選択ではその点 が重要。 仕組債 債券 1. 金利 ✓ ✓ ✓ 日米金利共に、上昇・高止まり圧力 を受けると想定。 米短期金利はまずはFRB議長の交 代がポイント。年後半からは利下げサ イクル終盤戦、利上げを織り込み、上 昇する可能性。 超長期については水準次第。買い下 がれるポーション調整が必要。 ✓ 通貨 ✓ 2. クレジット ✓ ✓ ✓ ポートフォリオのインカムゲインを維持す るパーツとして利用 長期セクター・高クオリティ銘柄の活用 リスクオフ時に時間分散・円ベース単 価を勘案しながらAT1を仕込む 3. デュレーション ✓ ✓ イールドカーブがスティープ化し、長期 セクターの妙味が継続 ポートフォリオとしては緩やかなラダーを 構成 4. セクター・エリア ✓ 日本の金利が30年来の水準に上昇 しており、円金利、円建て社債市場 にも注目が集まるため、個人がアクセ スできる商品の情報収集、準備をし たい。 円金利の上昇に伴い、仕組債活 用の必然性は薄れている。 ✓ ✓ ✓ ✓ 2026年の焦点は円安トレンドがど こで止まるか。日米共に小幅な金 利操作では効果は見込めず、ドル 売り円買い介入効果も期待薄。 引き続き需給構造的にドル安円 高が進みにくくなっていることにも留 意。 想定レンジは145-170。主に 150円台で推移すると想定。リスク は円安方向のレンジ切り上げ。 ドルの押し目は積極的かつ丁寧に、 タイミングを分散してドル購入を進 める。 原則、外貨は米ドルのみで良い オルタナティブ 1. REIT ✓ J-REITは2025年を通じて底固く 推移。円金利はリスクである一方、 インフレを背景とした賃料上昇期 待も強い。インデックス投資を推奨。 米国もインデックス投資を推奨 2. コモディティ ✓ ドル集中リスクをヘッジするための 金投資を推奨。ポートフォリオの510%で組入れ検討。 3. ヘッジファンド ✓ 原則不要 ✓ 吟味した上で良い商品と判断した 場合は、ポートフォリオの数%以内 で組入れ。 4. プライベート投資 (エクイティ、デット) ✓ ヘッジファンド同様の対応
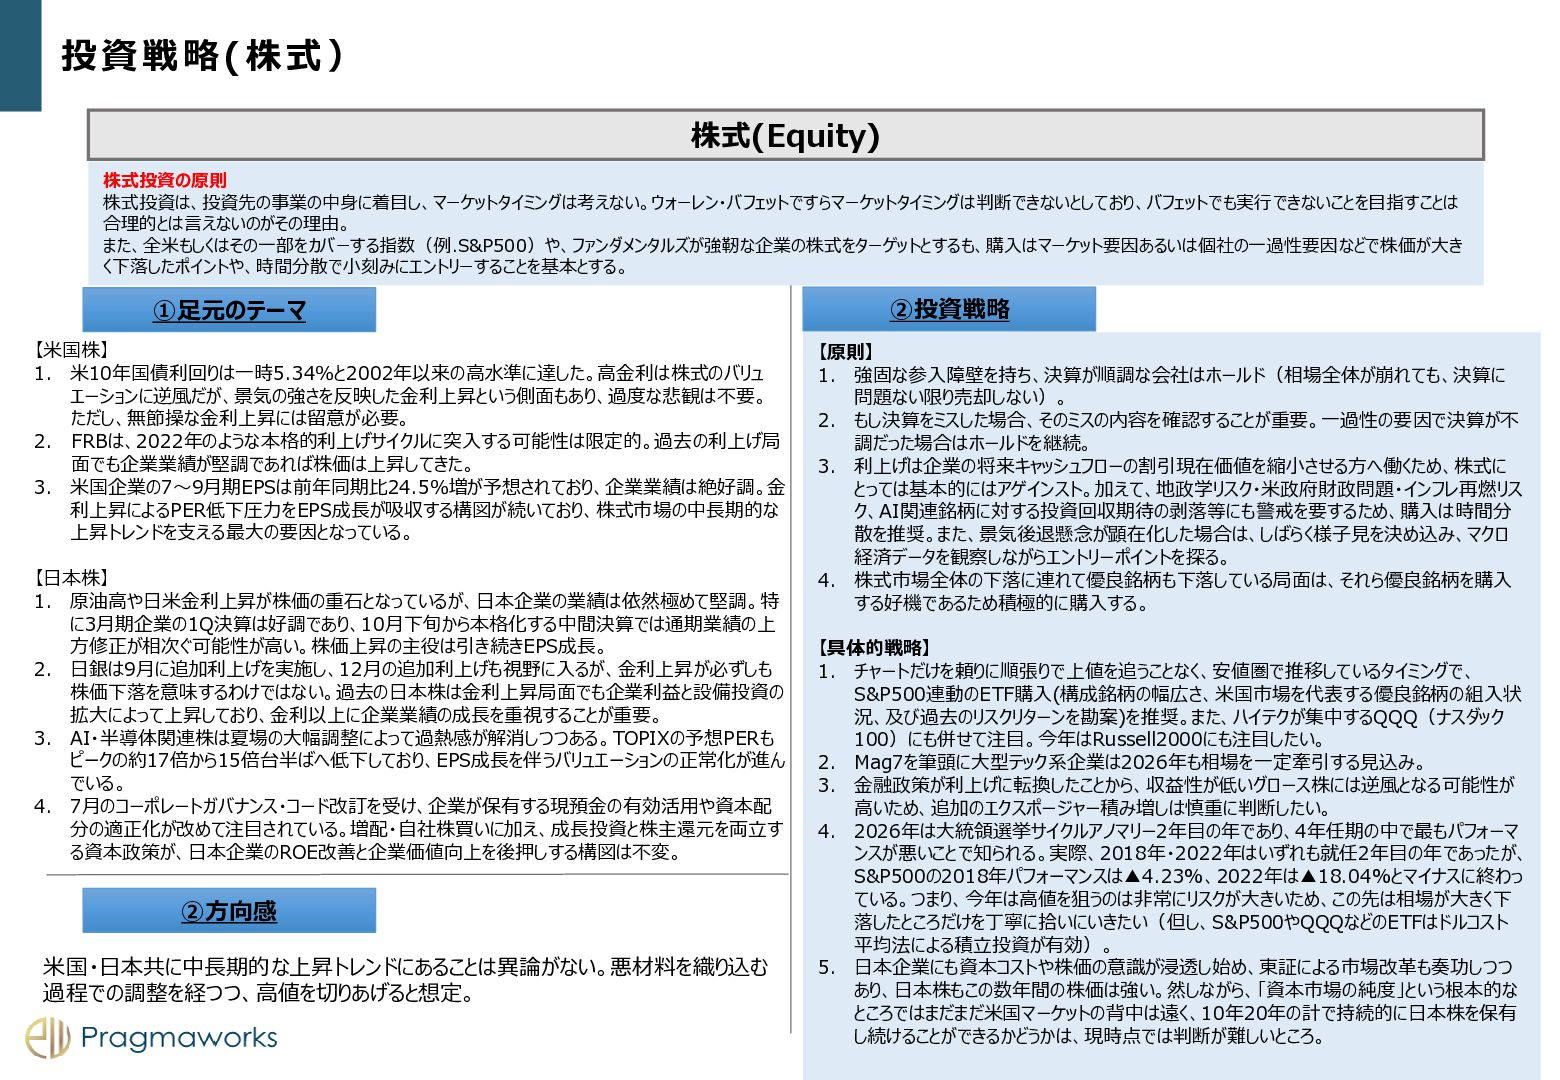
投資戦略(株式) 株式(Equity) 株式投資の原則 株式投資は、投資先の事業の中身に着目し、マーケットタイミングは考えない。ウォーレン・バフェットですらマーケットタイミングは判断できないとしており、バフェットでも実行できないことを目指すことは 合理的とは言えないのがその理由。 また、全米もしくはその一部をカバーする指数(例.S&P500)や、ファンダメンタルズが強靭な企業の株式をターゲットとするも、購入はマーケット要因あるいは個社の一過性要因などで株価が大き く下落したポイントや、時間分散で小刻みにエントリーすることを基本とする。 ①足元のテーマ 【米国株】 1.
米10年国債利回りは一時5.34%と2002年以来の高水準に達した。高金利は株式のバリュ エーションに逆風だが、景気の強さを反映した金利上昇という側面もあり、過度な悲観は不要。 ただし、無節操な金利上昇には留意が必要。 2. FRBは、2022年のような本格的利上げサイクルに突入する可能性は限定的。過去の利上げ局 面でも企業業績が堅調であれば株価は上昇してきた。 3. 米国企業の7~9月期EPSは前年同期比24.5%増が予想されており、企業業績は絶好調。金 利上昇によるPER低下圧力をEPS成長が吸収する構図が続いており、株式市場の中長期的な 上昇トレンドを支える最大の要因となっている。 【日本株】 1. 原油高や日米金利上昇が株価の重石となっているが、日本企業の業績は依然極めて堅調。特 に3月期企業の1Q決算は好調であり、10月下旬から本格化する中間決算では通期業績の上 方修正が相次ぐ可能性が高い。株価上昇の主役は引き続きEPS成長。 2. 日銀は9月に追加利上げを実施し、12月の追加利上げも視野に入るが、金利上昇が必ずしも 株価下落を意味するわけではない。過去の日本株は金利上昇局面でも企業利益と設備投資の 拡大によって上昇しており、金利以上に企業業績の成長を重視することが重要。 3. AI・半導体関連株は夏場の大幅調整によって過熱感が解消しつつある。TOPIXの予想PERも ピークの約17倍から15倍台半ばへ低下しており、EPS成長を伴うバリュエーションの正常化が進ん でいる。 4. 7月のコーポレートガバナンス・コード改訂を受け、企業が保有する現預金の有効活用や資本配 分の適正化が改めて注目されている。増配・自社株買いに加え、成長投資と株主還元を両立す る資本政策が、日本企業のROE改善と企業価値向上を後押しする構図は不変。 ②方向感 米国・日本共に中長期的な上昇トレンドにあることは異論がない。悪材料を織り込む 過程での調整を経つつ、高値を切りあげると想定。 ②投資戦略 【原則】 1. 強固な参入障壁を持ち、決算が順調な会社はホールド(相場全体が崩れても、決算に 問題ない限り売却しない)。 2. もし決算をミスした場合、そのミスの内容を確認することが重要。一過性の要因で決算が不 調だった場合はホールドを継続。 3. 利上げは企業の将来キャッシュフローの割引現在価値を縮小させる方へ働くため、株式に とっては基本的にはアゲインスト。加えて、地政学リスク・米政府財政問題・インフレ再燃リス ク、AI関連銘柄に対する投資回収期待の剥落等にも警戒を要するため、購入は時間分 散を推奨。また、景気後退懸念が顕在化した場合は、しばらく様子見を決め込み、マクロ 経済データを観察しながらエントリーポイントを探る。 4. 株式市場全体の下落に連れて優良銘柄も下落している局面は、それら優良銘柄を購入 する好機であるため積極的に購入する。 【具体的戦略】 1. チャートだけを頼りに順張りで上値を追うことなく、安値圏で推移しているタイミングで、 S&P500連動のETF購入(構成銘柄の幅広さ、米国市場を代表する優良銘柄の組入状 況、及び過去のリスクリターンを勘案)を推奨。また、ハイテクが集中するQQQ(ナスダック 100)にも併せて注目。今年はRussell2000にも注目したい。 2. Mag7を筆頭に大型テック系企業は2026年も相場を一定牽引する見込み。 3. 金融政策が利上げに転換したことから、収益性が低いグロース株には逆風となる可能性が 高いため、追加のエクスポージャー積み増しは慎重に判断したい。 4. 2026年は大統領選挙サイクルアノマリー2年目の年であり、4年任期の中で最もパフォーマ ンスが悪いことで知られる。実際、2018年・2022年はいずれも就任2年目の年であったが、 S&P500の2018年パフォーマンスは▲4.23%、2022年は▲18.04%とマイナスに終わっ ている。つまり、今年は高値を狙うのは非常にリスクが大きいため、この先は相場が大きく下 落したところだけを丁寧に拾いにいきたい(但し、S&P500やQQQなどのETFはドルコスト 平均法による積立投資が有効)。 5. 日本企業にも資本コストや株価の意識が浸透し始め、東証による市場改革も奏功しつつ あり、日本株もこの数年間の株価は強い。然しながら、「資本市場の純度」という根本的な ところではまだまだ米国マーケットの背中は遠く、10年20年の計で持続的に日本株を保有 し続けることができるかどうかは、現時点では判断が難しいところ。 12
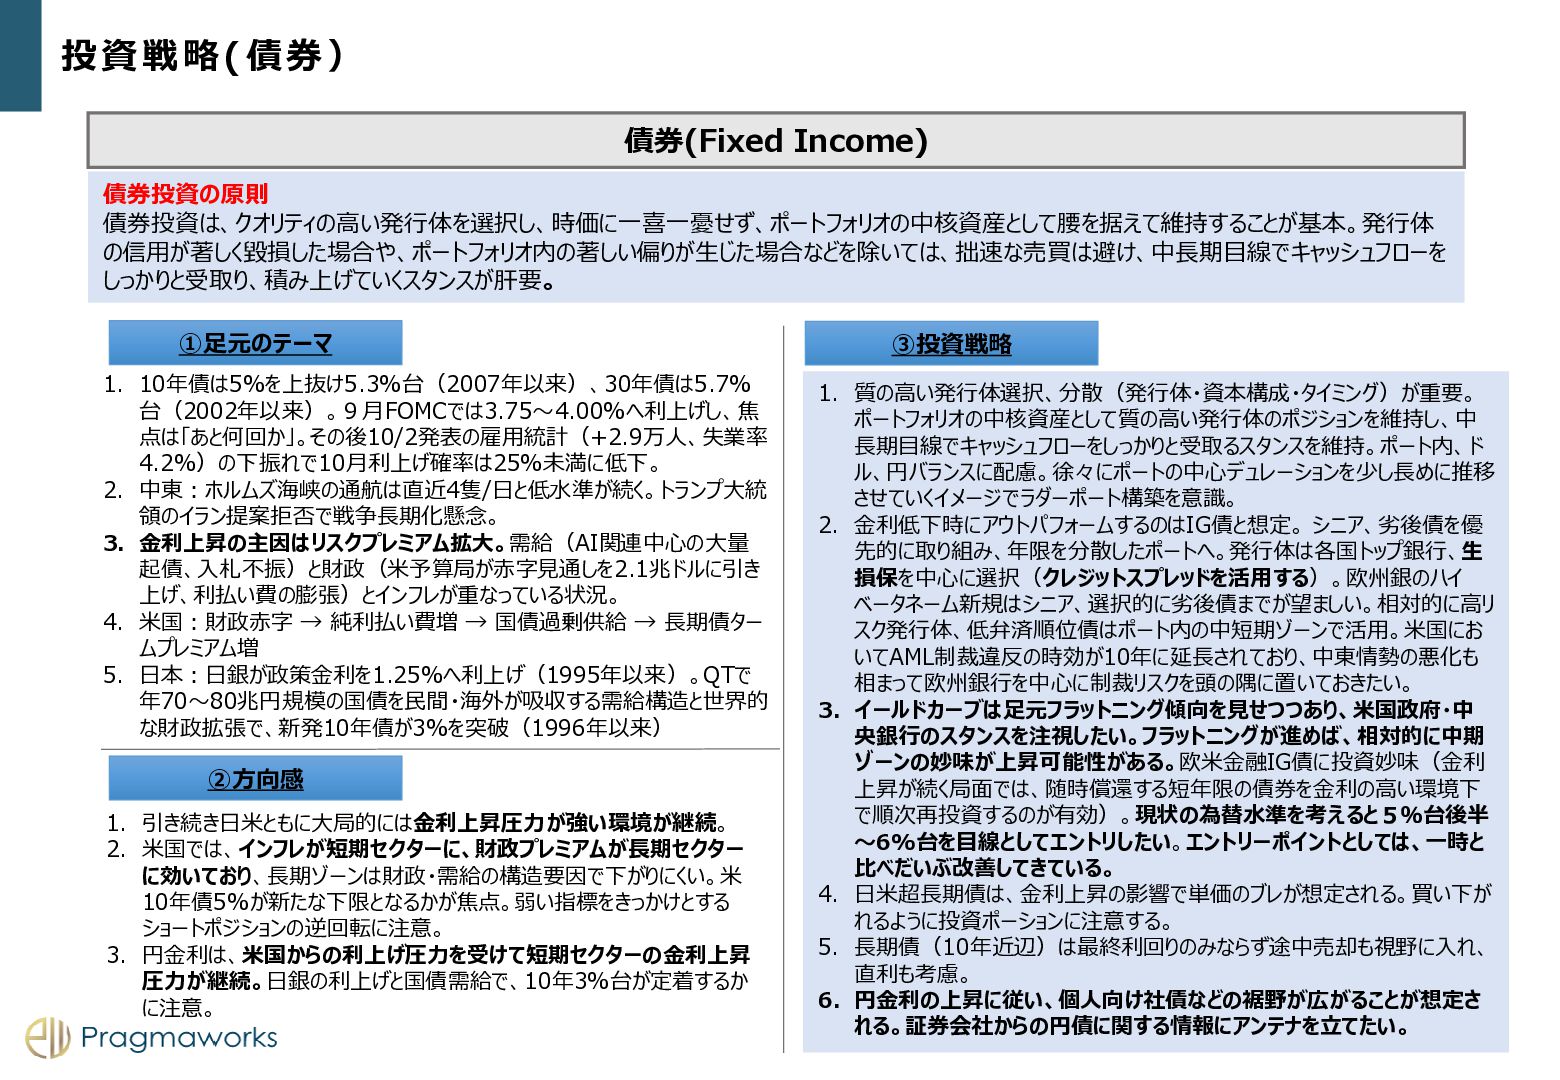
投資戦略(債券) 債券(Fixed Income) 債券投資の原則 債券投資は、クオリティの高い発行体を選択し、時価に一喜一憂せず、ポートフォリオの中核資産として腰を据えて維持することが基本。発行体 の信用が著しく毀損した場合や、ポートフォリオ内の著しい偏りが生じた場合などを除いては、拙速な売買は避け、中長期目線でキャッシュフローを しっかりと受取り、積み上げていくスタンスが肝要。 ①足元のテーマ 1. 10年債は5%を上抜け5.3%台(2007年以来)、30年債は5.7%
台(2002年以来)。9月FOMCでは3.75~4.00%へ利上げし、焦 点は「あと何回か」。その後10/2発表の雇用統計(+2.9万人、失業率 4.2%)の下振れで10月利上げ確率は25%未満に低下。 2. 中東:ホルムズ海峡の通航は直近4隻/日と低水準が続く。トランプ大統 領のイラン提案拒否で戦争長期化懸念。 3. 金利上昇の主因はリスクプレミアム拡大。需給(AI関連中心の大量 起債、入札不振)と財政(米予算局が赤字見通しを2.1兆ドルに引き 上げ、利払い費の膨張)とインフレが重なっている状況。 4. 米国:財政赤字 → 純利払い費増 → 国債過剰供給 → 長期債ター ムプレミアム増 5. 日本:日銀が政策金利を1.25%へ利上げ(1995年以来)。QTで 年70~80兆円規模の国債を民間・海外が吸収する需給構造と世界的 な財政拡張で、新発10年債が3%を突破(1996年以来) ②方向感 1. 引き続き日米ともに大局的には金利上昇圧力が強い環境が継続。 2. 米国では、インフレが短期セクターに、財政プレミアムが長期セクター に効いており、長期ゾーンは財政・需給の構造要因で下がりにくい。米 10年債5%が新たな下限となるかが焦点。弱い指標をきっかけとする ショートポジションの逆回転に注意。 3. 円金利は、米国からの利上げ圧力を受けて短期セクターの金利上昇 圧力が継続。日銀の利上げと国債需給で、10年3%台が定着するか に注意。 ③投資戦略 1. 質の高い発行体選択、分散(発行体・資本構成・タイミング)が重要。 ポートフォリオの中核資産として質の高い発行体のポジションを維持し、中 長期目線でキャッシュフローをしっかりと受取るスタンスを維持。ポート内、ド ル、円バランスに配慮。徐々にポートの中心デュレーションを少し長めに推移 させていくイメージでラダーポート構築を意識。 2. 金利低下時にアウトパフォームするのはIG債と想定。 シニア、劣後債を優 先的に取り組み、年限を分散したポートへ。発行体は各国トップ銀行、生 損保を中心に選択(クレジットスプレッドを活用する)。欧州銀のハイ ベータネーム新規はシニア、選択的に劣後債までが望ましい。相対的に高リ スク発行体、低弁済順位債はポート内の中短期ゾーンで活用。米国にお いてAML制裁違反の時効が10年に延長されており、中東情勢の悪化も 相まって欧州銀行を中心に制裁リスクを頭の隅に置いておきたい。 3. イールドカーブは足元フラットニング傾向を見せつつあり、米国政府・中 央銀行のスタンスを注視したい。フラットニングが進めば、相対的に中期 ゾーンの妙味が上昇可能性がある。欧米金融IG債に投資妙味(金利 上昇が続く局面では、随時償還する短年限の債券を金利の高い環境下 で順次再投資するのが有効)。現状の為替水準を考えると5%台後半 ~6%台を目線としてエントリしたい。エントリーポイントとしては、一時と 比べだいぶ改善してきている。 4. 日米超長期債は、金利上昇の影響で単価のブレが想定される。買い下が れるように投資ポーションに注意する。 5. 長期債(10年近辺)は最終利回りのみならず途中売却も視野に入れ、 直利も考慮。 6. 円金利の上昇に従い、個人向け社債などの裾野が広がることが想定さ れる。証券会社からの円債に関する情報にアンテナを立てたい。
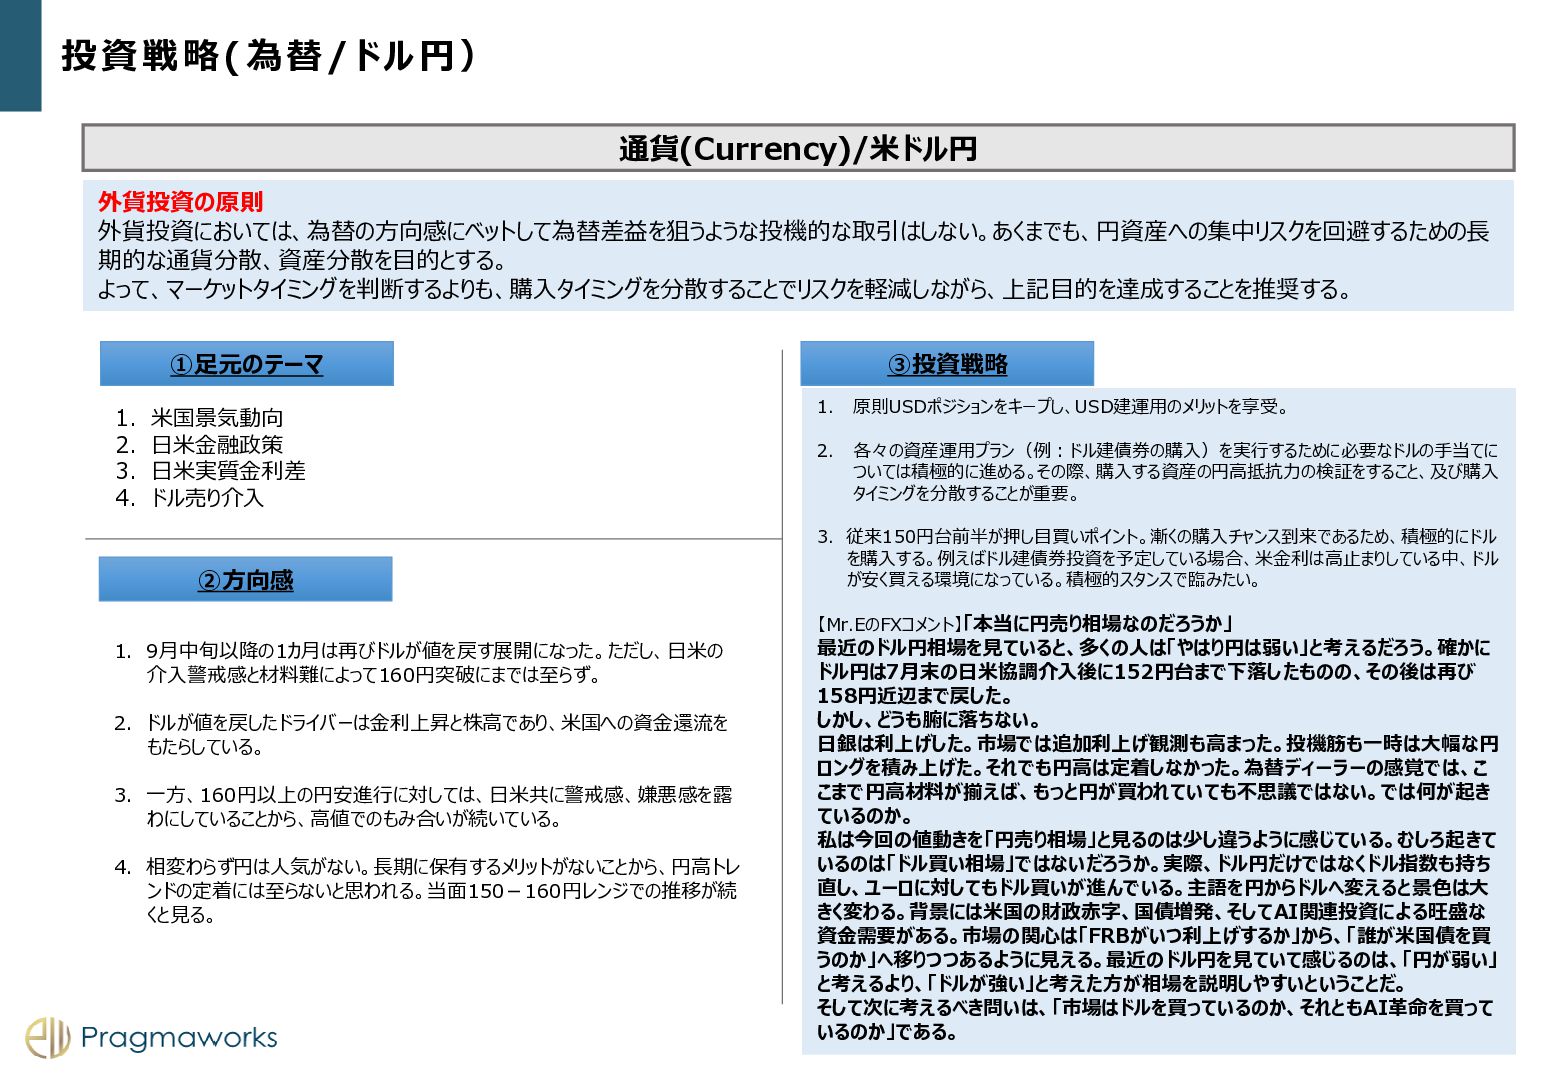
投資戦略(為替/ドル円) 通貨(Currency)/米ドル円 外貨投資の原則 外貨投資においては、為替の方向感にベットして為替差益を狙うような投機的な取引はしない。あくまでも、円資産への集中リスクを回避するための長 期的な通貨分散、資産分散を目的とする。 よって、マーケットタイミングを判断するよりも、購入タイミングを分散することでリスクを軽減しながら、上記目的を達成することを推奨する。 ③投資戦略 ①足元のテーマ 1. 米国景気動向
2. 日米金融政策 3. 日米実質金利差 4. ドル売り介入 ②方向感 1. 原則USDポジションをキープし、USD建運用のメリットを享受。 2. 各々の資産運用プラン(例:ドル建債券の購入)を実行するために必要なドルの手当てに ついては積極的に進める。その際、購入する資産の円高抵抗力の検証をすること、及び購入 タイミングを分散することが重要。 3. 従来150円台前半が押し目買いポイント。漸くの購入チャンス到来であるため、積極的にドル を購入する。例えばドル建債券投資を予定している場合、米金利は高止まりしている中、ドル が安く買える環境になっている。積極的スタンスで臨みたい。 【Mr.EのFXコメント】「本当に円売り相場なのだろうか」 1. 9月中旬以降の1カ月は再びドルが値を戻す展開になった。ただし、日米の 介入警戒感と材料難によって160円突破にまでは至らず。 2. ドルが値を戻したドライバーは金利上昇と株高であり、米国への資金還流を もたらしている。 3. 一方、160円以上の円安進行に対しては、日米共に警戒感、嫌悪感を露 わにしていることから、高値でのもみ合いが続いている。 4. 相変わらず円は人気がない。長期に保有するメリットがないことから、円高トレ ンドの定着には至らないと思われる。当面150-160円レンジでの推移が続 くと見る。 最近のドル円相場を見ていると、多くの人は「やはり円は弱い」と考えるだろう。確かに ドル円は7月末の日米協調介入後に152円台まで下落したものの、その後は再び 158円近辺まで戻した。 しかし、どうも腑に落ちない。 日銀は利上げした。市場では追加利上げ観測も高まった。投機筋も一時は大幅な円 ロングを積み上げた。それでも円高は定着しなかった。為替ディーラーの感覚では、こ こまで円高材料が揃えば、もっと円が買われていても不思議ではない。では何が起き ているのか。 私は今回の値動きを「円売り相場」と見るのは少し違うように感じている。むしろ起きて いるのは「ドル買い相場」ではないだろうか。実際、ドル円だけではなくドル指数も持ち 直し、ユーロに対してもドル買いが進んでいる。主語を円からドルへ変えると景色は大 きく変わる。背景には米国の財政赤字、国債増発、そしてAI関連投資による旺盛な 資金需要がある。市場の関心は「FRBがいつ利上げするか」から、「誰が米国債を買 うのか」へ移りつつあるように見える。最近のドル円を見ていて感じるのは、「円が弱い」 と考えるより、「ドルが強い」と考えた方が相場を説明しやすいということだ。 そして次に考えるべき問いは、「市場はドルを買っているのか、それともAI革命を買って いるのか」である。
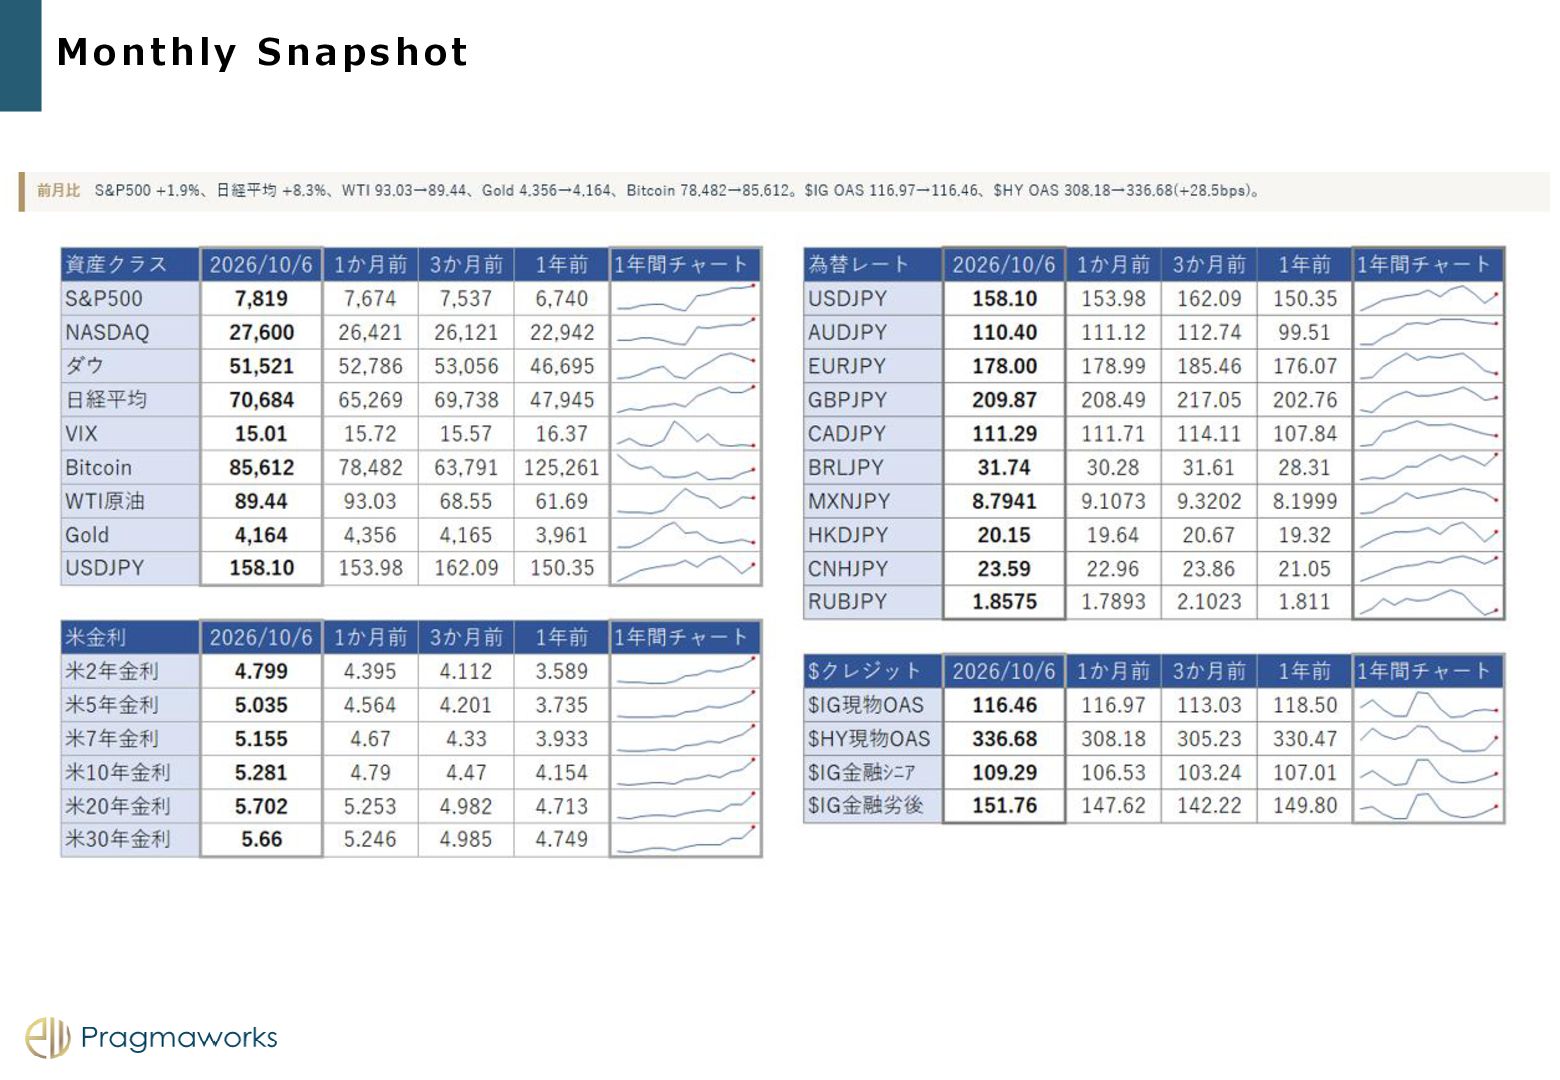
Monthly Snapshot
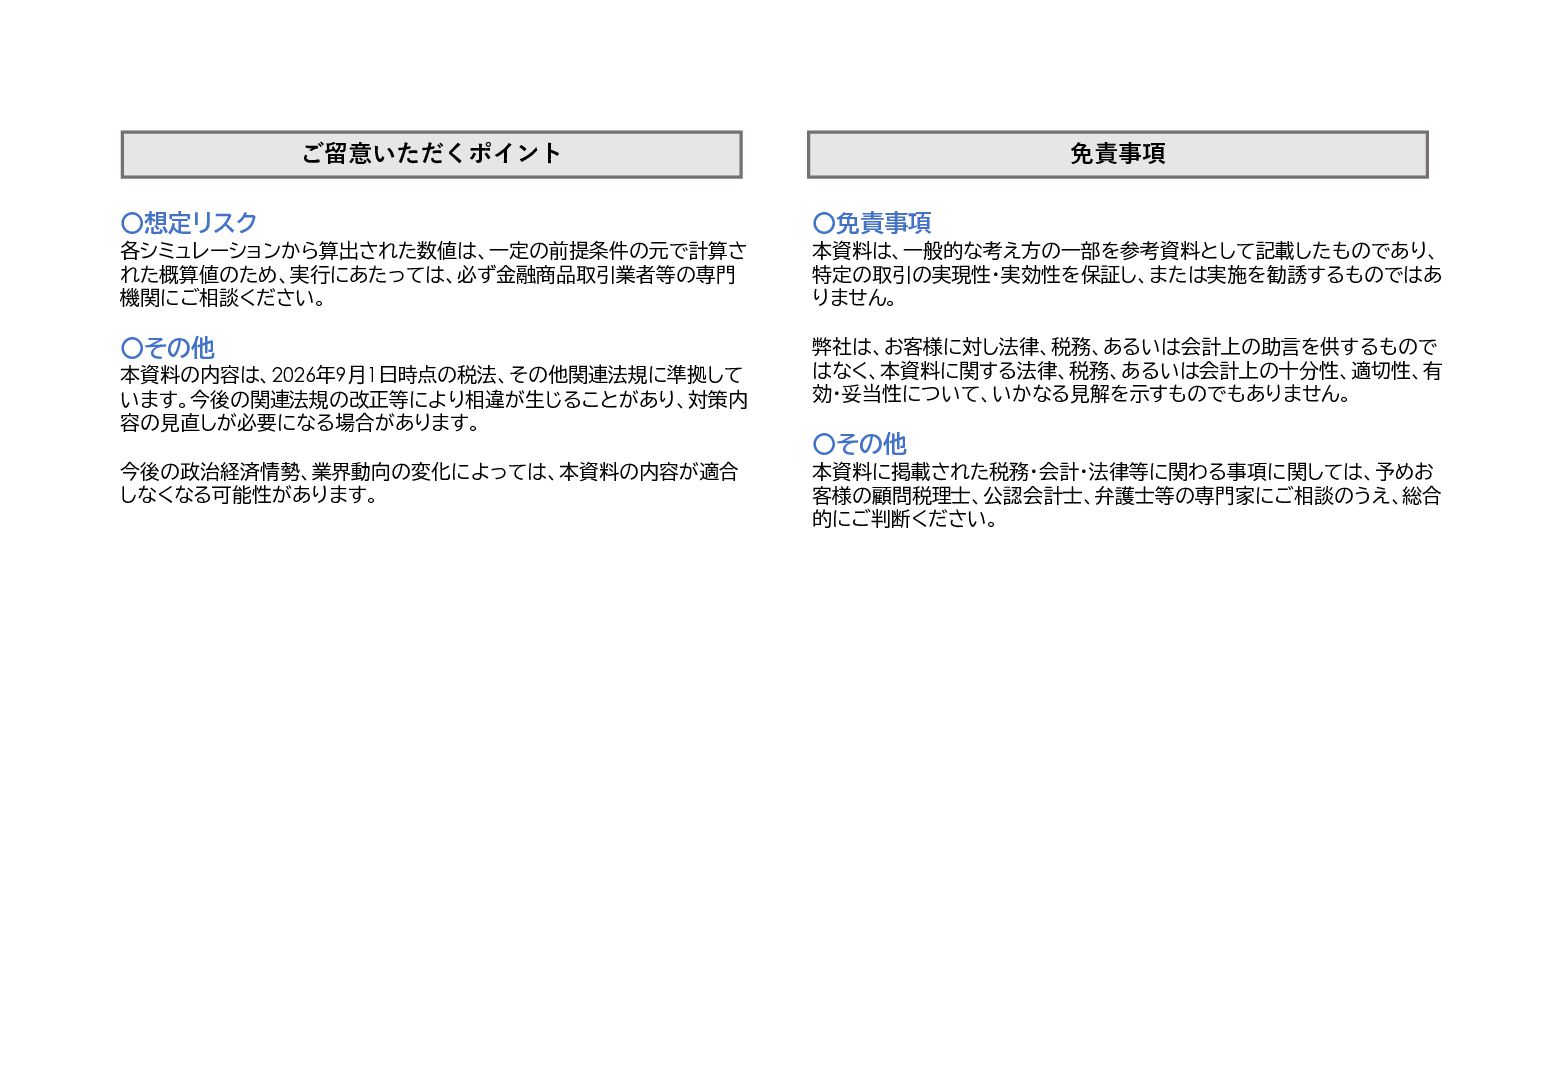
ご留意いただくポイント 免責事項 〇想定リスク 〇免責事項 各シミュレーションから算出された数値は、一定の前提条件の元で計算さ れた概算値のため、実行にあたっては、必ず金融商品取引業者等の専門 機関にご相談ください。 本資料は、一般的な考え方の一部を参考資料として記載したものであり、 特定の取引の実現性・実効性を保証し、または実施を勧誘するものではあ りません。
〇その他 弊社は、お客様に対し法律、税務、あるいは会計上の助言を供するもので はなく、本資料に関する法律、税務、あるいは会計上の十分性、適切性、有 効・妥当性について、いかなる見解を示すものでもありません。 本資料の内容は、2026年9月1日時点の税法、その他関連法規に準拠して います。今後の関連法規の改正等により相違が生じることがあり、対策内 容の見直しが必要になる場合があります。 今後の政治経済情勢、業界動向の変化によっては、本資料の内容が適合 しなくなる可能性があります。 〇その他 本資料に掲載された税務・会計・法律等に関わる事項に関しては、予めお 客様の顧問税理士、公認会計士、弁護士等の専門家にご相談のうえ、総合 的にご判断ください。


 pw
 inesmontani
 tenderlove
 konakalab
 davidcarrasco
 swwweet
 aemeredith
 reverentgeek
 katiecoart
 wayneb77
 rkaga
 tammyeverts