Upgrade to Pro
— share decks privately, control downloads, hide ads and more …
Speaker Deck
Sign up for free
Menu
Search
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Pricing
Search
Sign in
Sign up for free
AI立国論(2026年9月)
Search
小林慎和
September 19, 2026
Business
250
0
Share
Embed
Copy iframe code
Copy JS code
Copy link
Start on current slide
AI立国論(2026年9月)
小林慎和
September 19, 2026
Transcript
13 slides
AI 立国 日本が次の覇権を握る戦略 計算(FLOPS)を、国内に。 小林慎和 政策提言 / 2026
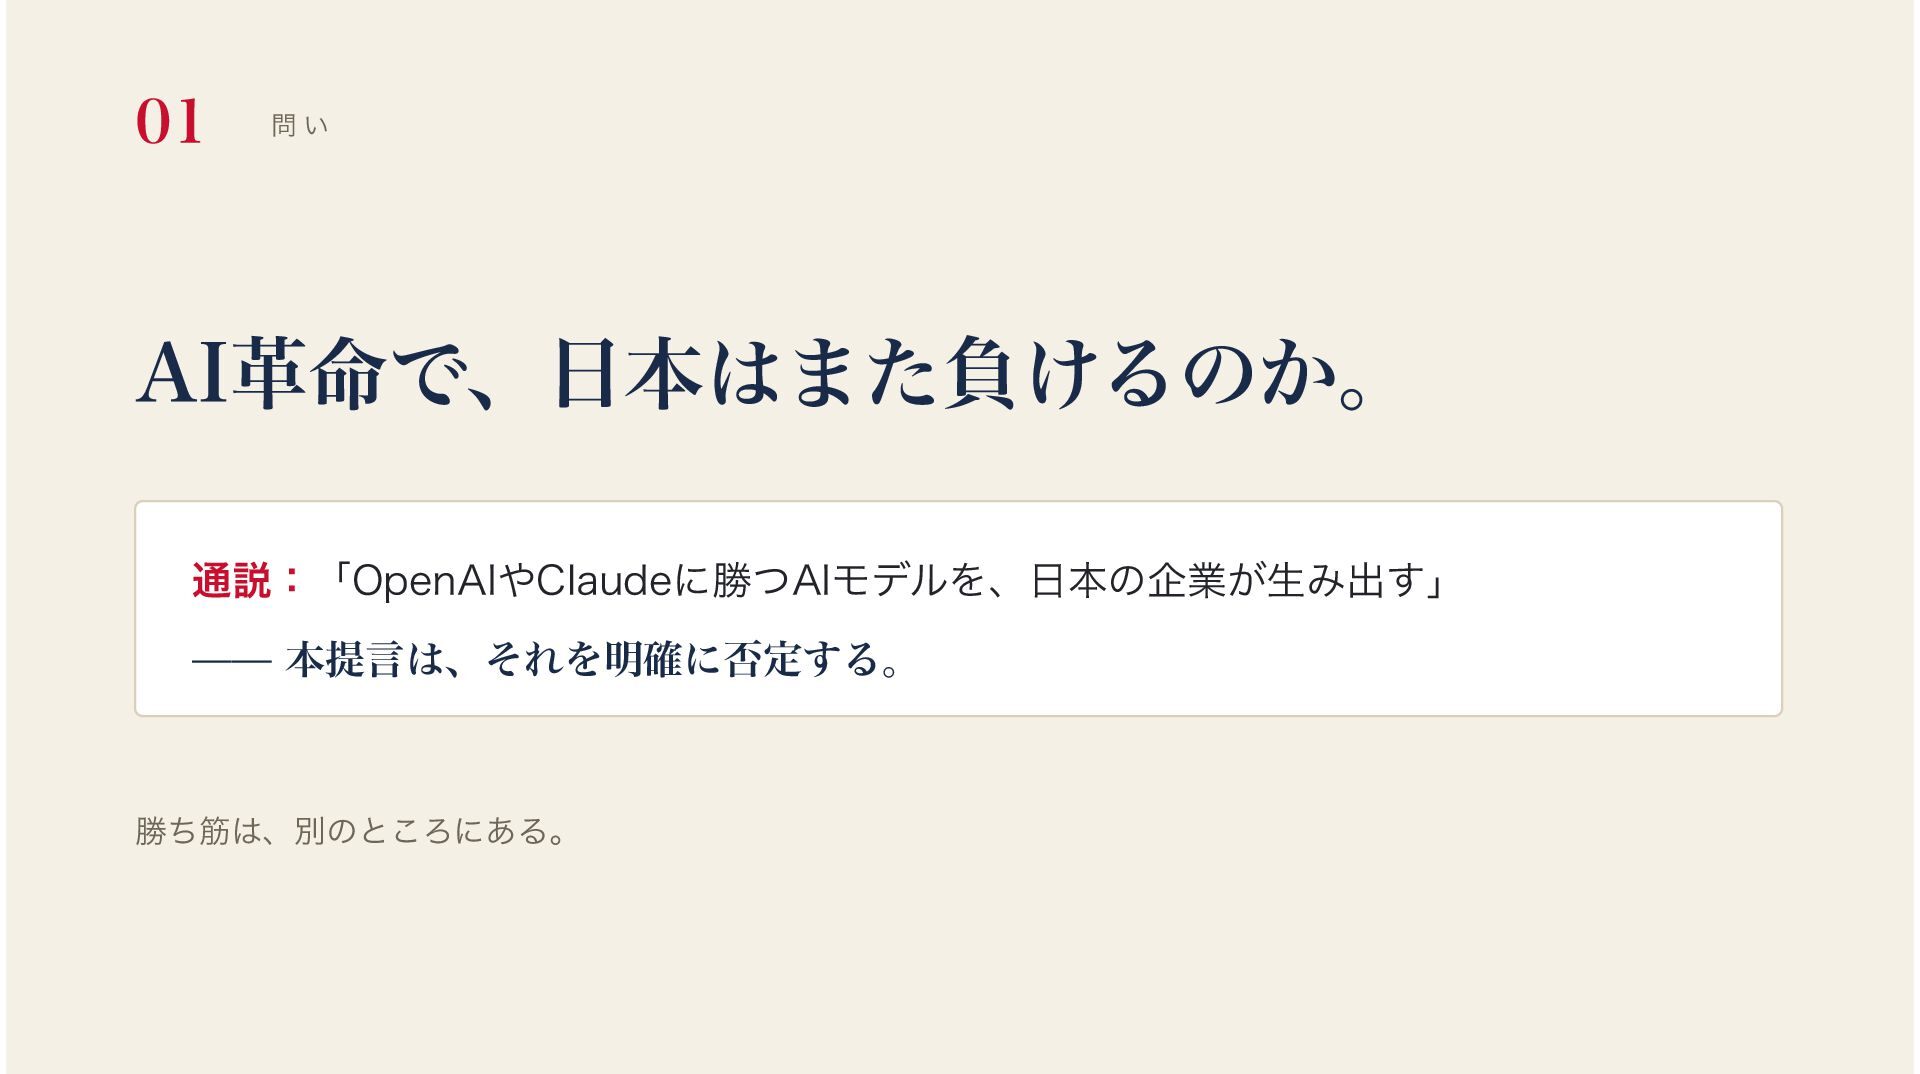
01 問い AI革命で、日本はまた負けるのか。 通説:「OpenAIやClaudeに勝つAIモデルを、日本の企業が生み出す」 ̶̶ 本提言は、それを明確に否定する。 勝ち筋は、別のところにある。
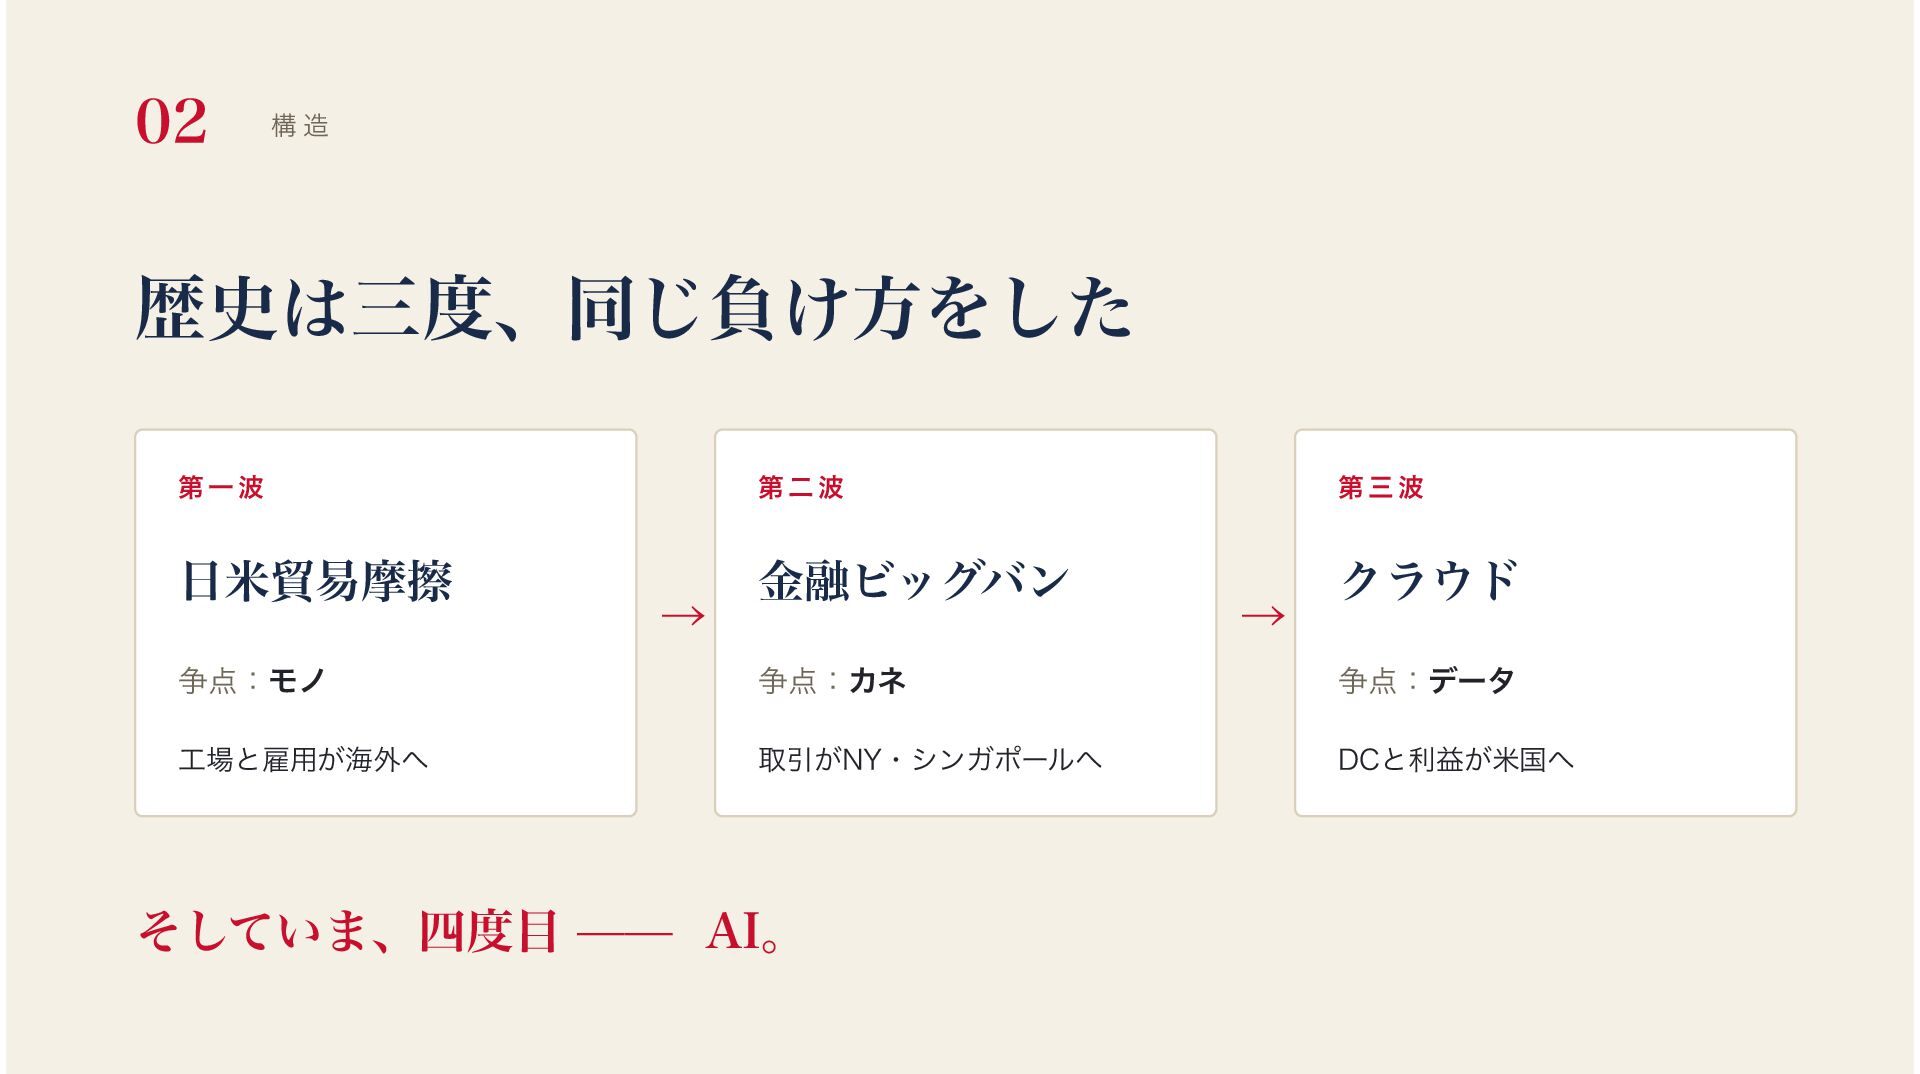
02 構造 歴史は三度、同じ負け方をした 第一波 第二波 第三波 日米貿易摩擦 金融ビッグバン クラウド →
→ 争点:モノ 争点:カネ 争点:データ 工場と雇用が海外へ 取引がNY・シンガポールへ DCと利益が米国へ そしていま、四度目 ̶̶ AI。
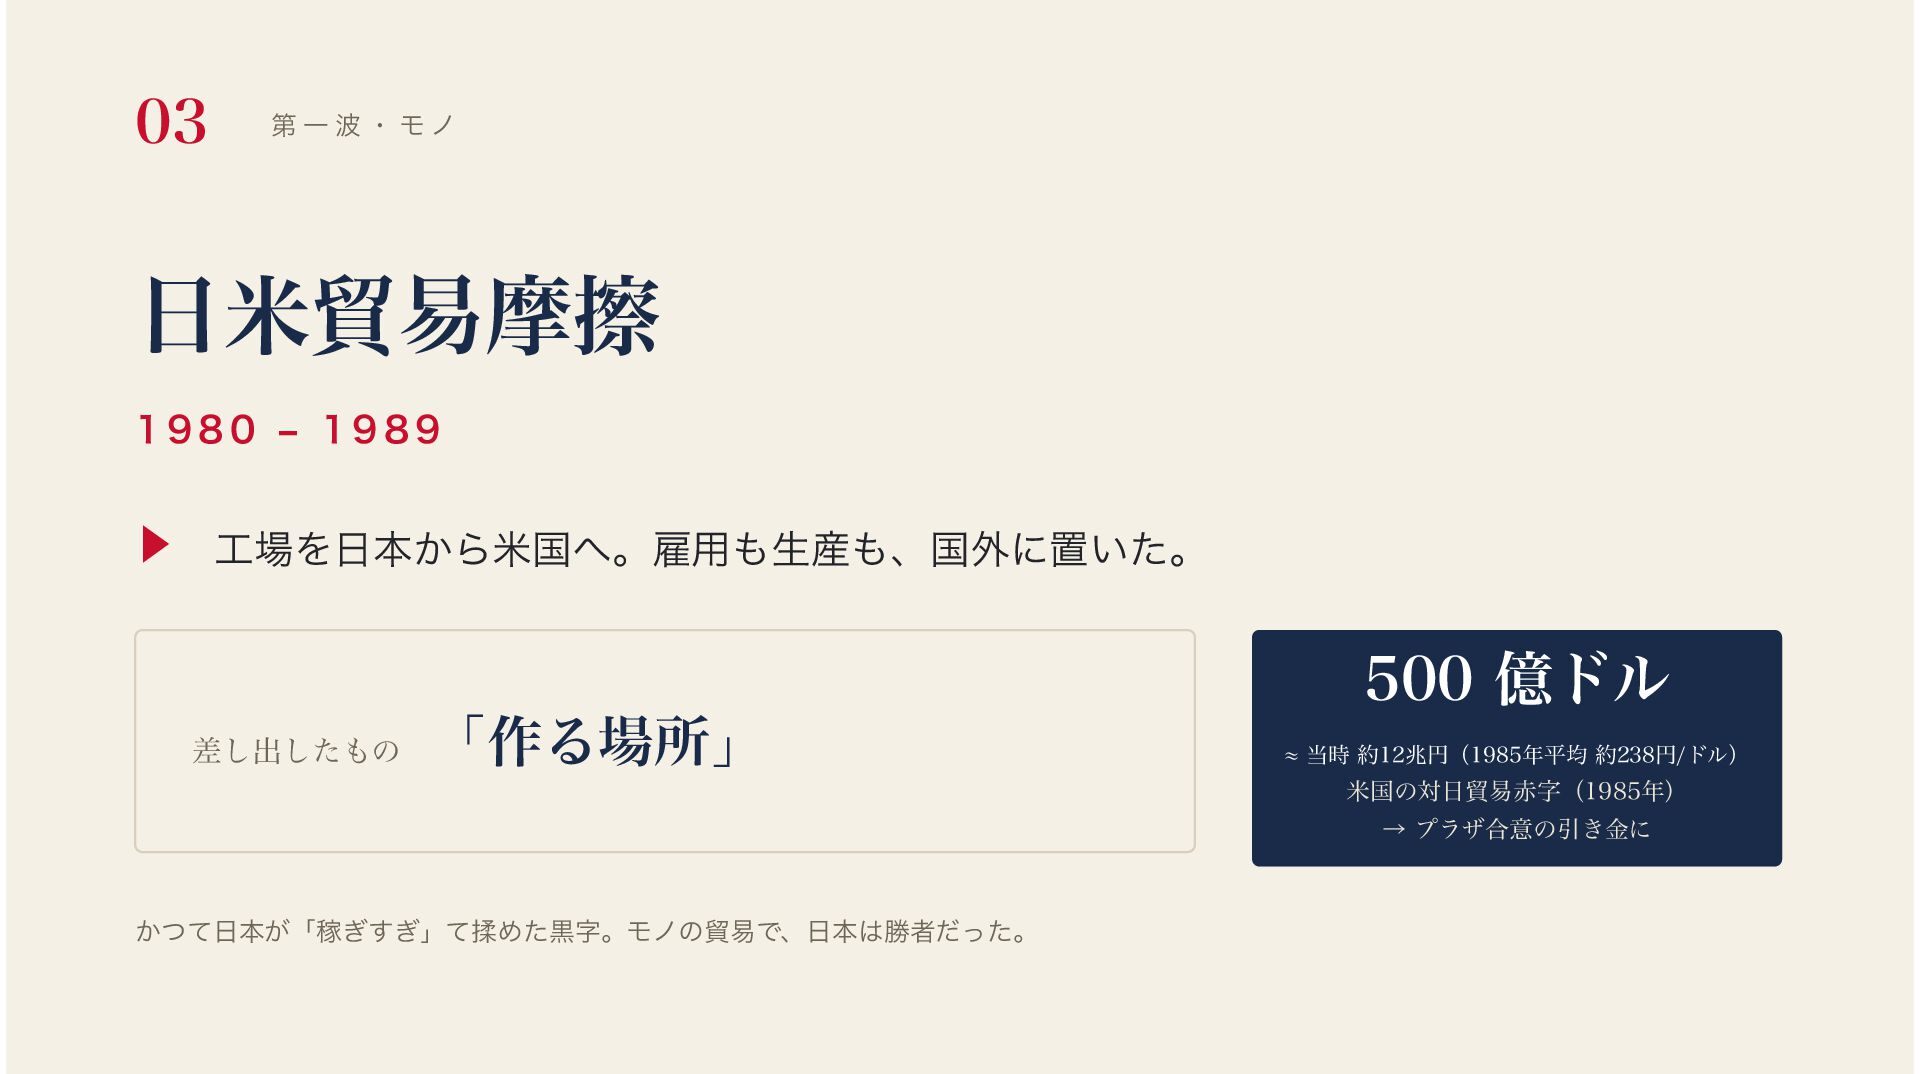
03 第一波・モノ 日米貿易摩擦 1980 ‒ 1989 ▶ 工場を日本から米国へ。雇用も生産も、国外に置いた。 500 億ドル
差し出したもの 「作る場所」 ≈ 当時 約12兆円(1985年平均 約238円/ドル) 米国の対日貿易赤字(1985年) → プラザ合意の引き金に かつて日本が「稼ぎすぎ」て揉めた黒字。モノの貿易で、日本は勝者だった。
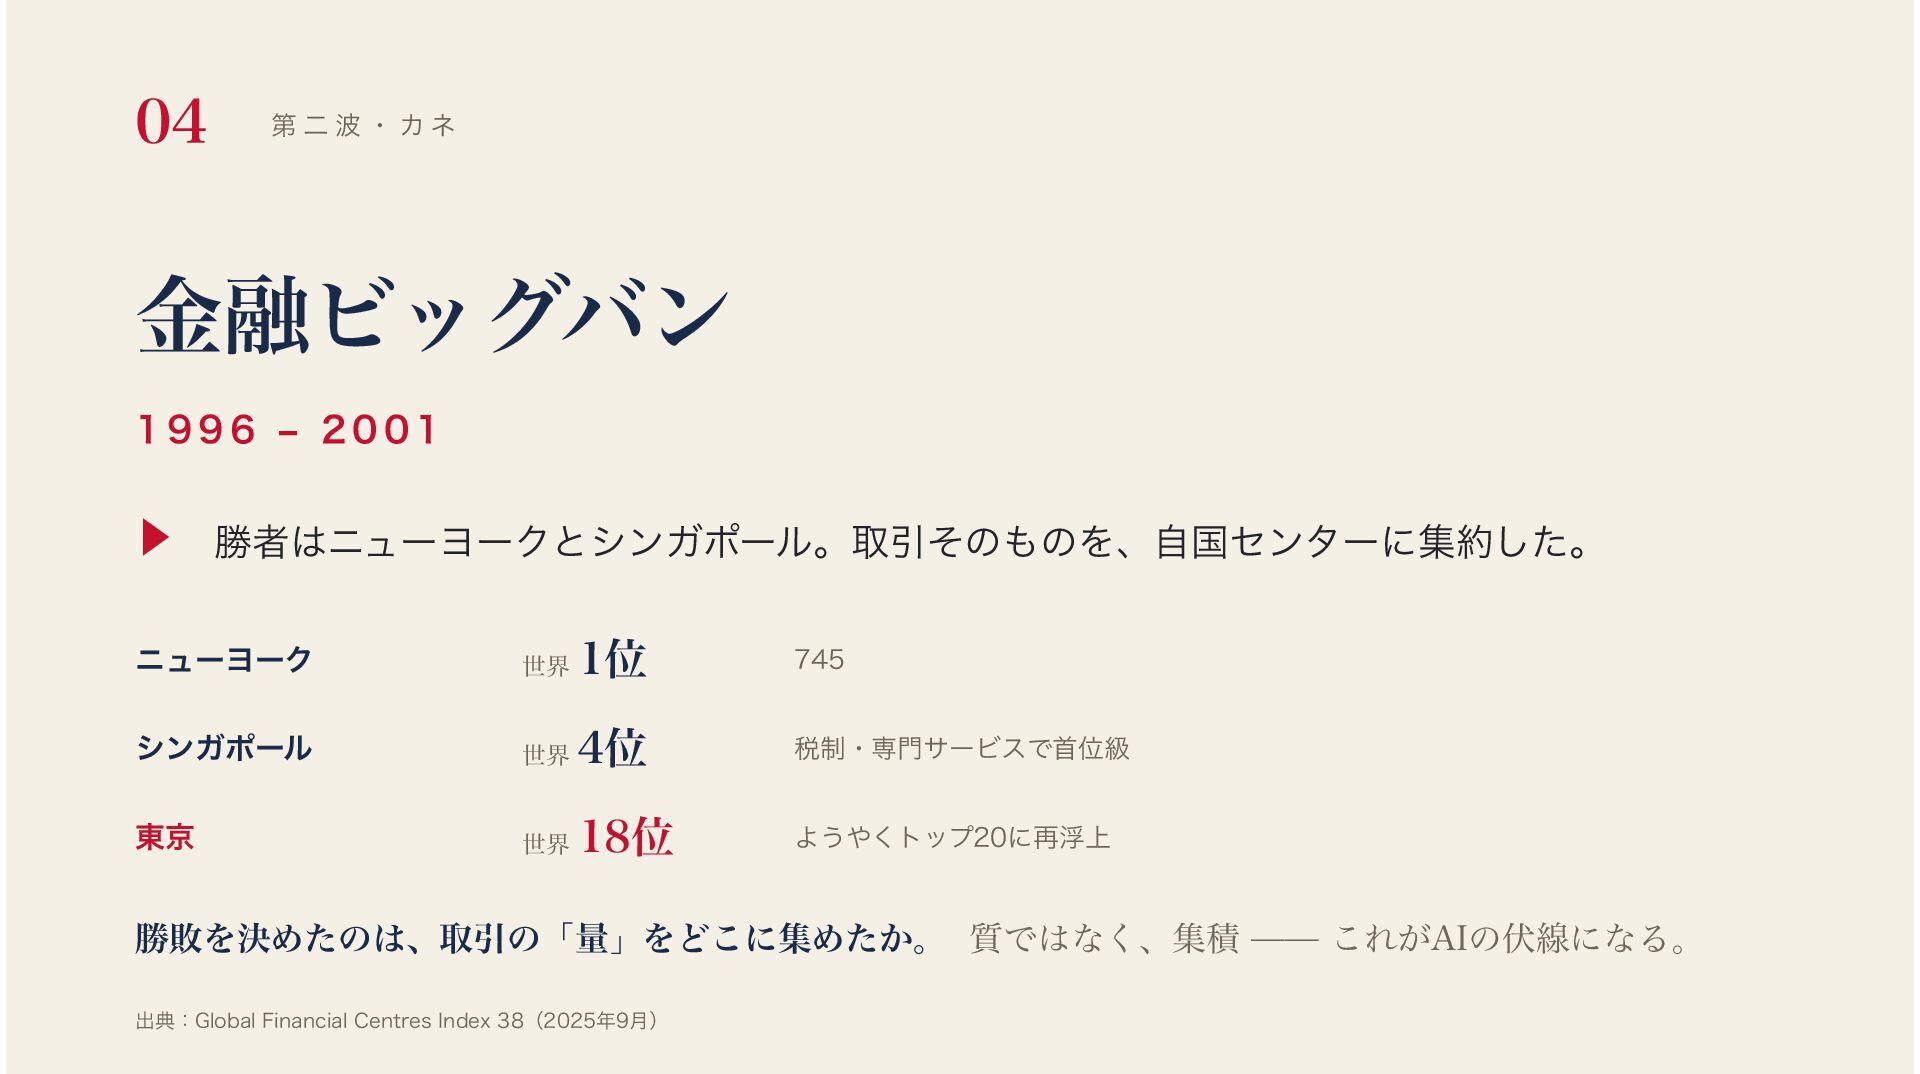
04 第二波・カネ 金融ビッグバン 1996 ‒ 2001 ▶ 勝者はニューヨークとシンガポール。取引そのものを、自国センターに集約した。 ニューヨーク シンガポール
東京 世界 1位 745 世界 4位 税制・専門サービスで首位級 世界 18位 ようやくトップ20に再浮上 勝敗を決めたのは、取引の「量」をどこに集めたか。 質ではなく、集積 ̶̶ これがAIの伏線になる。 出典:Global Financial Centres Index 38(2025年9月)
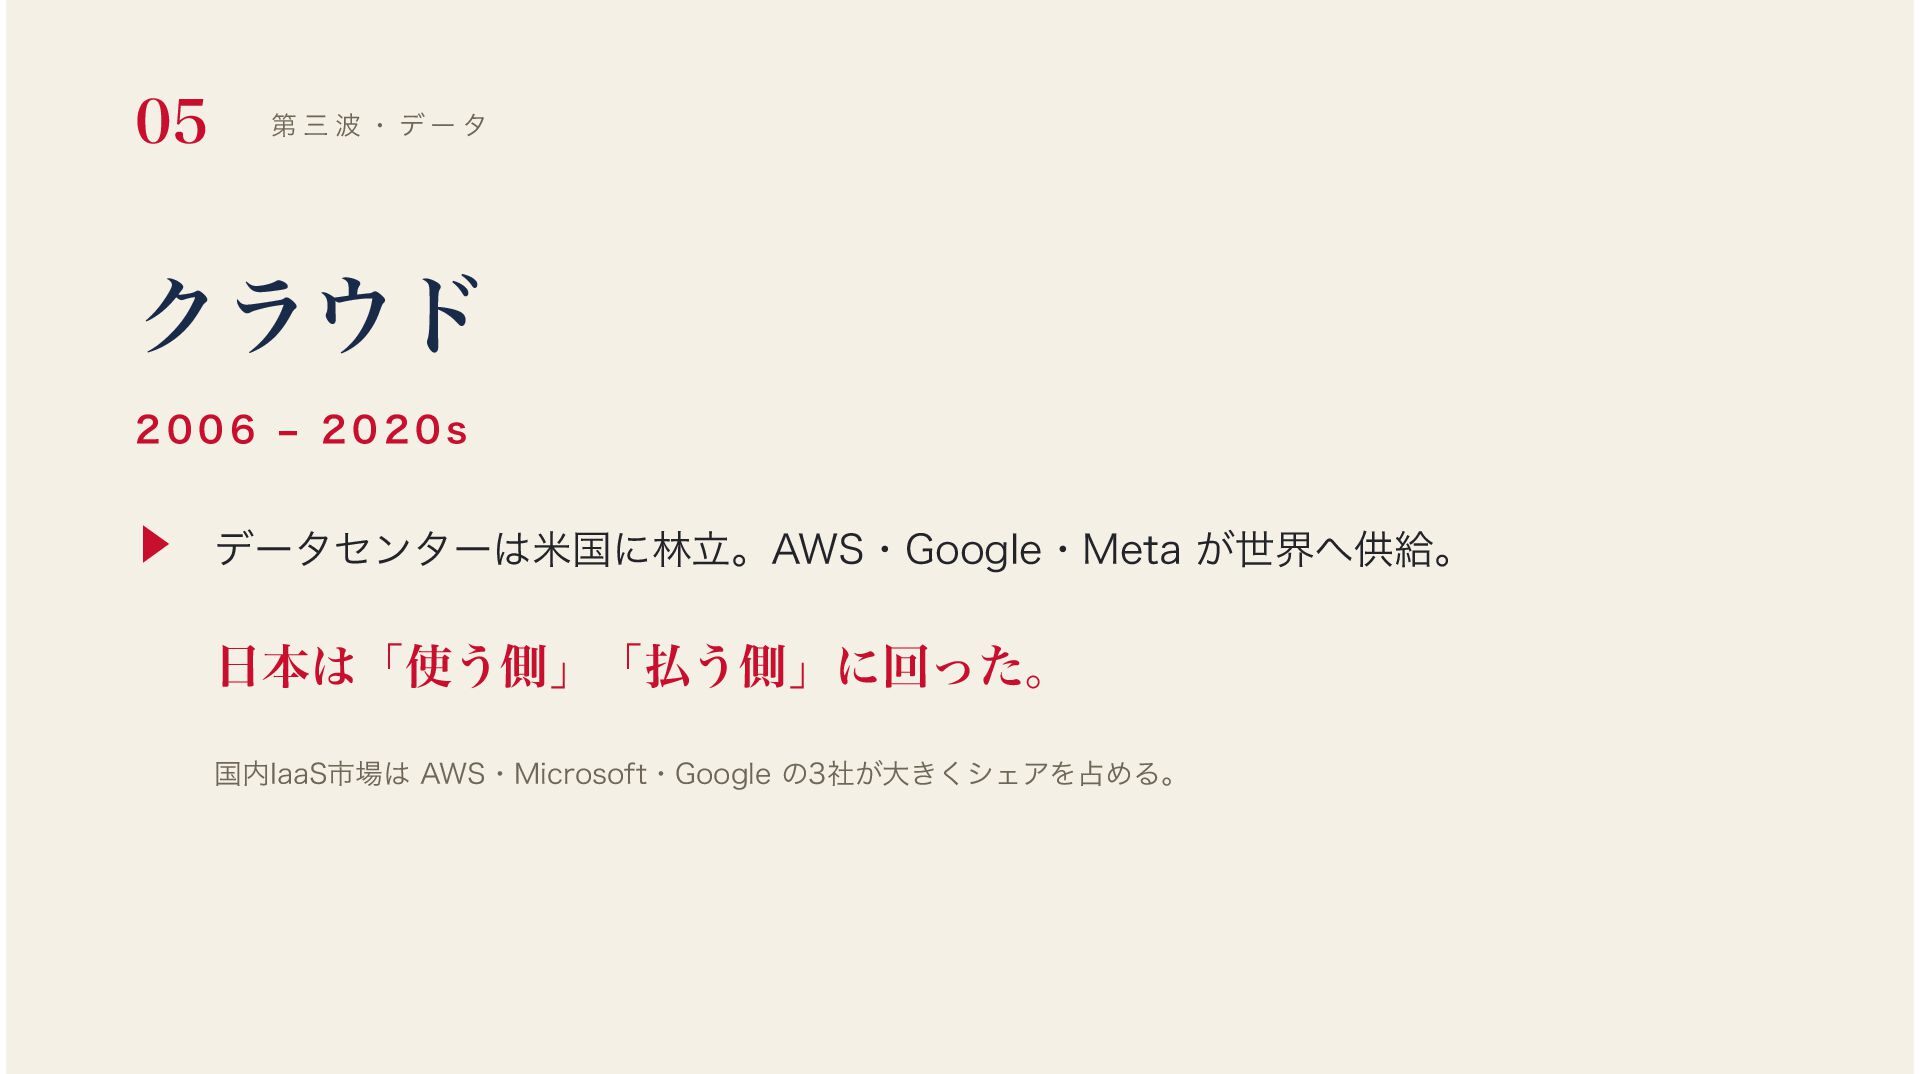
05 第三波・データ クラウド 2006 ‒ 2020s ▶ データセンターは米国に林立。AWS・Google・Meta が世界へ供給。 日本は「使う側」「払う側」に回った。
国内IaaS市場は AWS・Microsoft・Google の3社が大きくシェアを占める。
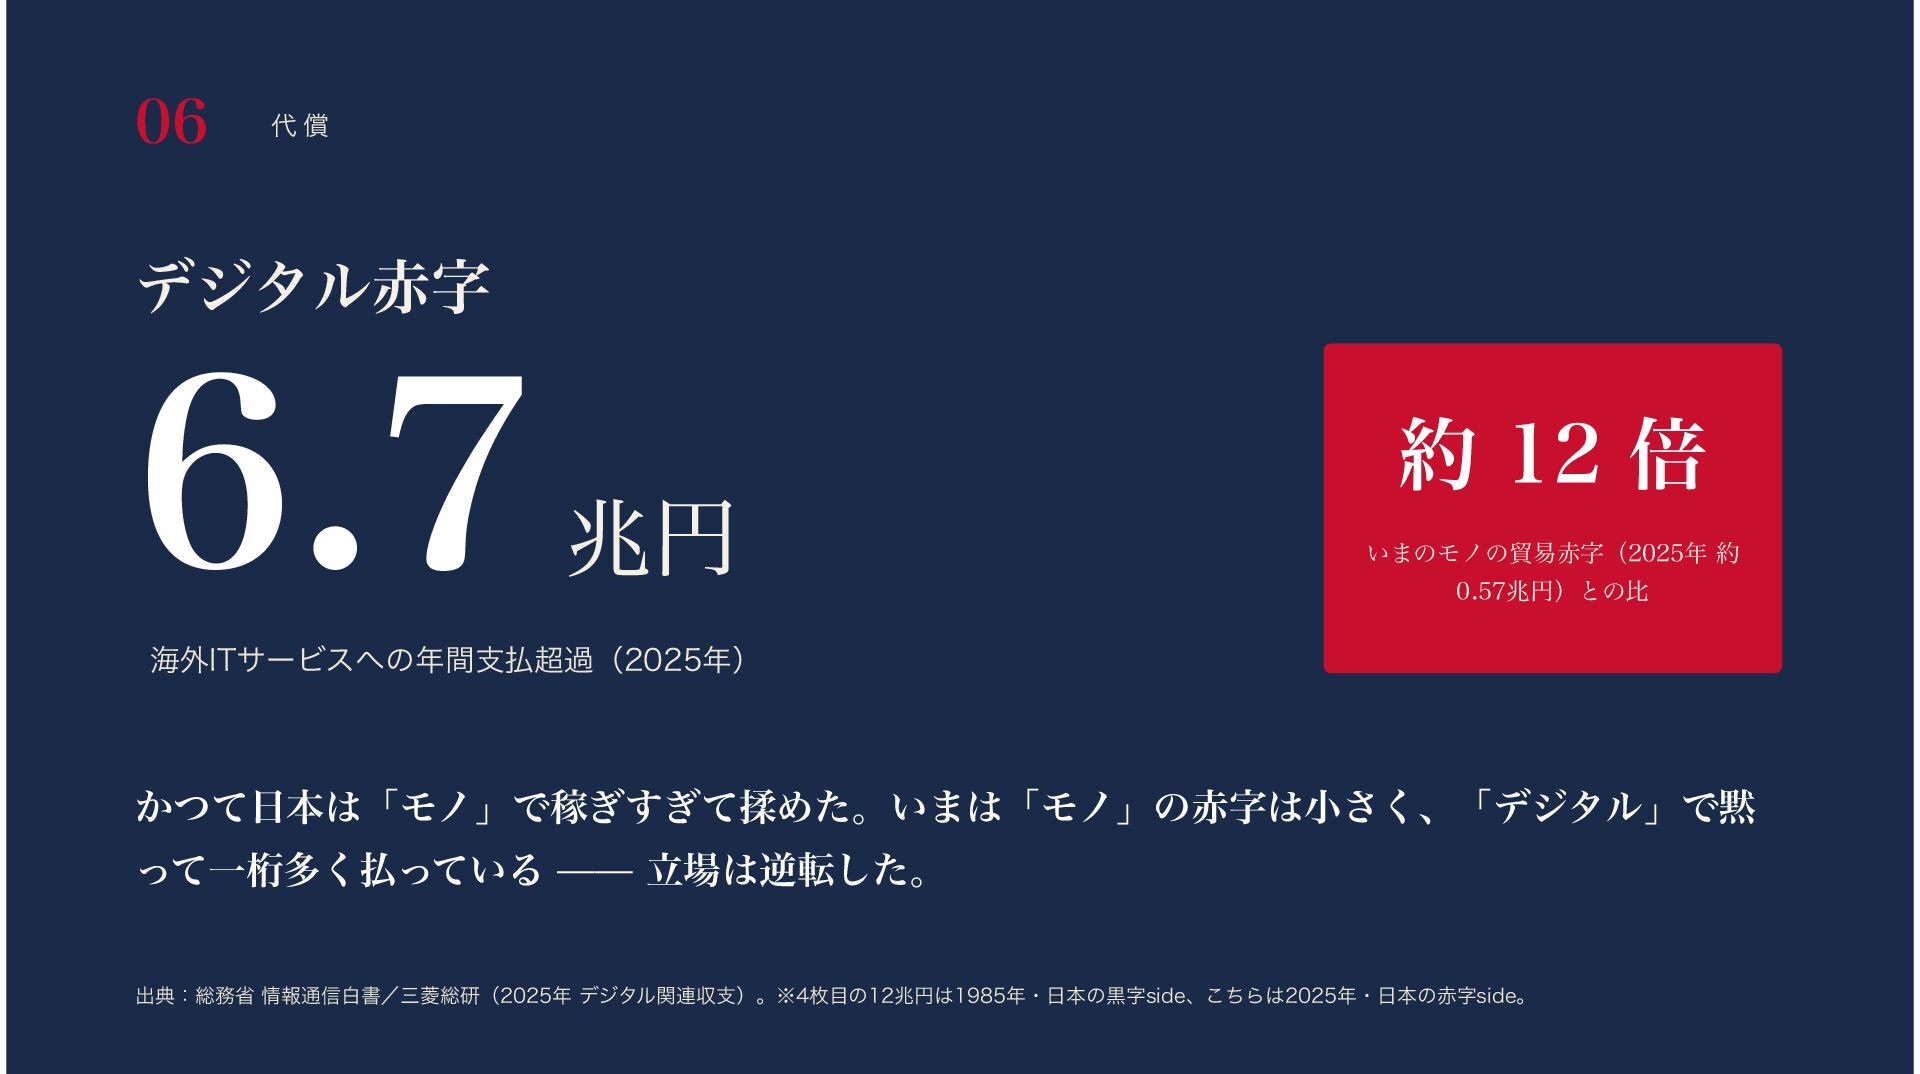
06 代償 デジタル赤字 6.7 約 12 倍 兆円 いまのモノの貿易赤字(2025年 約
0.57兆円)との比 海外ITサービスへの年間支払超過(2025年) かつて日本は「モノ」で稼ぎすぎて揉めた。いまは「モノ」の赤字は小さく、「デジタル」で黙 って一桁多く払っている ̶̶ 立場は逆転した。 出典:総務省 情報通信白書/三菱総研(2025年 デジタル関連収支)。※4枚目の12兆円は1985年・日本の黒字side、こちらは2025年・日本の赤字side。
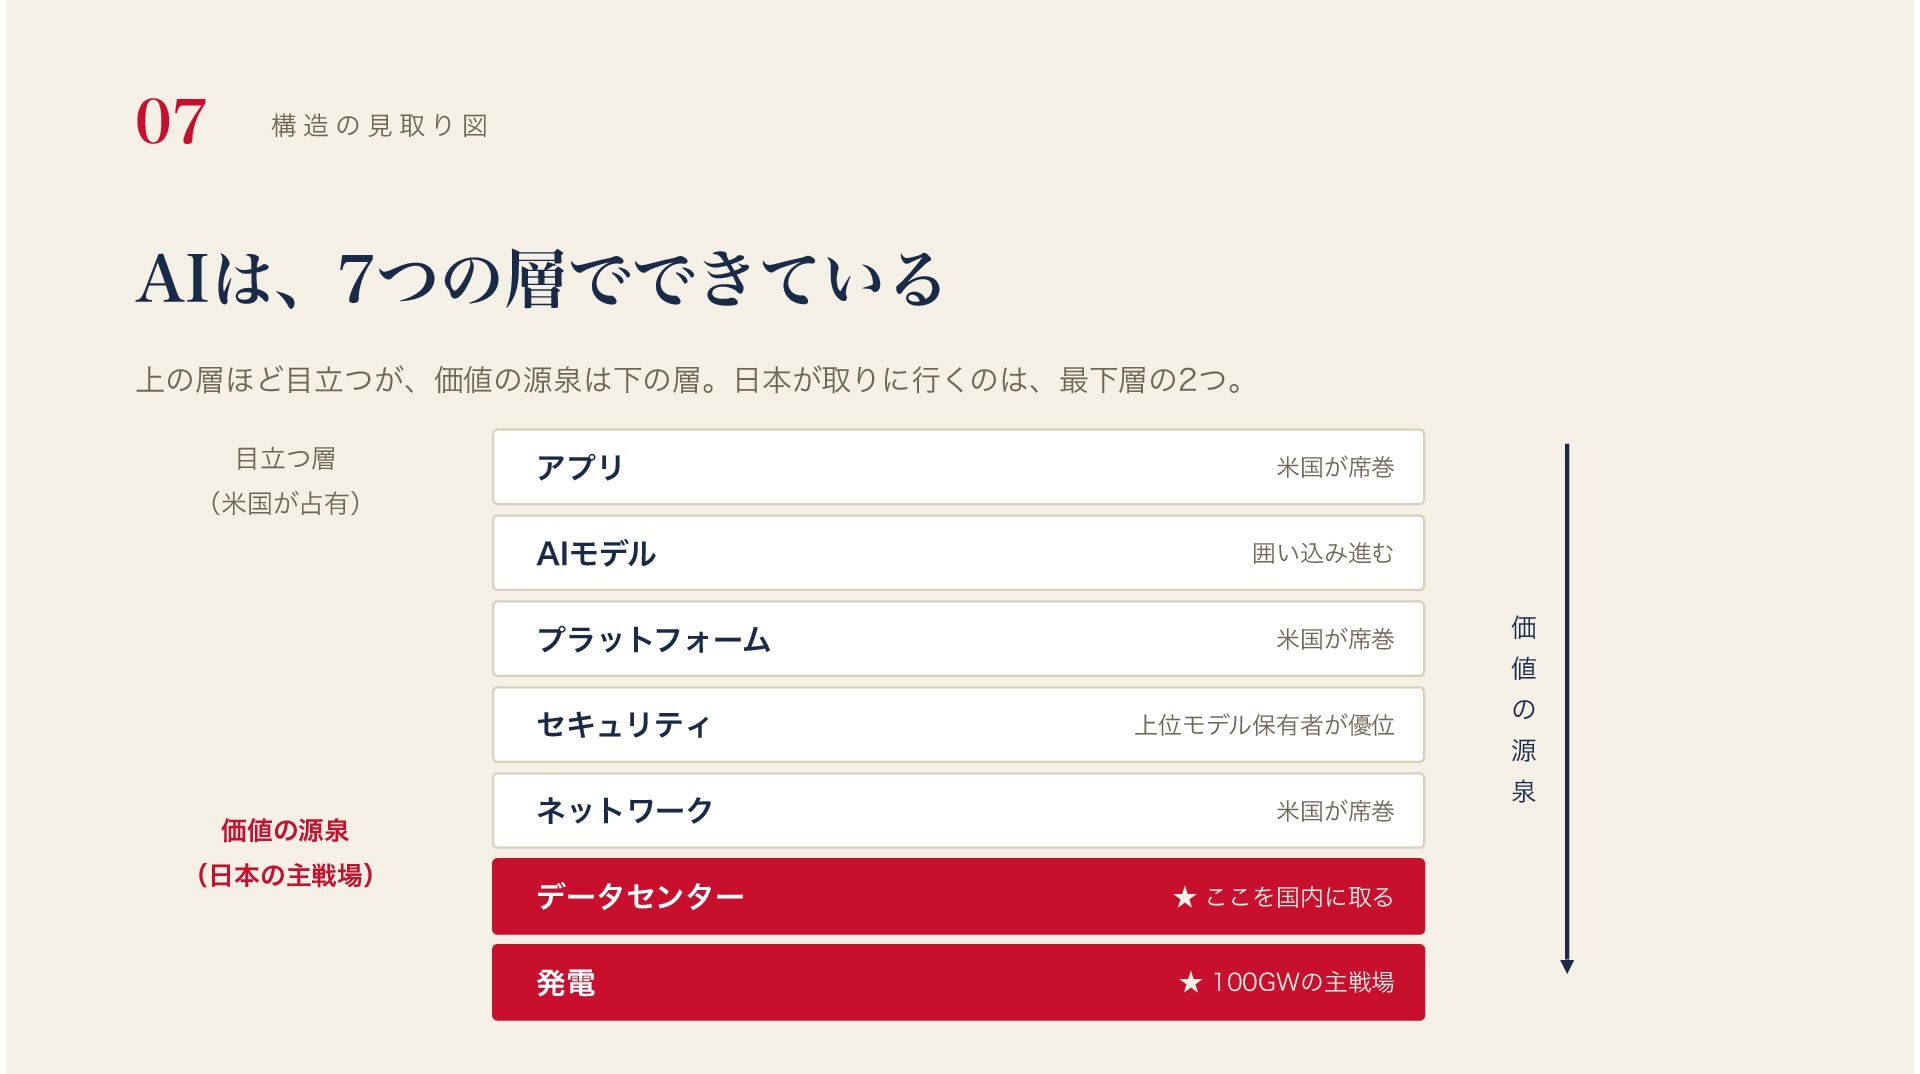
07 構造の見取り図 AIは、7つの層でできている 上の層ほど目立つが、価値の源泉は下の層。日本が取りに行くのは、最下層の2つ。 目立つ層 アプリ 米国が席巻 AIモデル 囲い込み進む (米国が占有)
プラットフォーム 米国が席巻 価 値 セキュリティ 価値の源泉 (日本の主戦場) ネットワーク 上位モデル保有者が優位 の 源 米国が席巻 データセンター ★ ここを国内に取る 発電 ★ 100GWの主戦場 泉
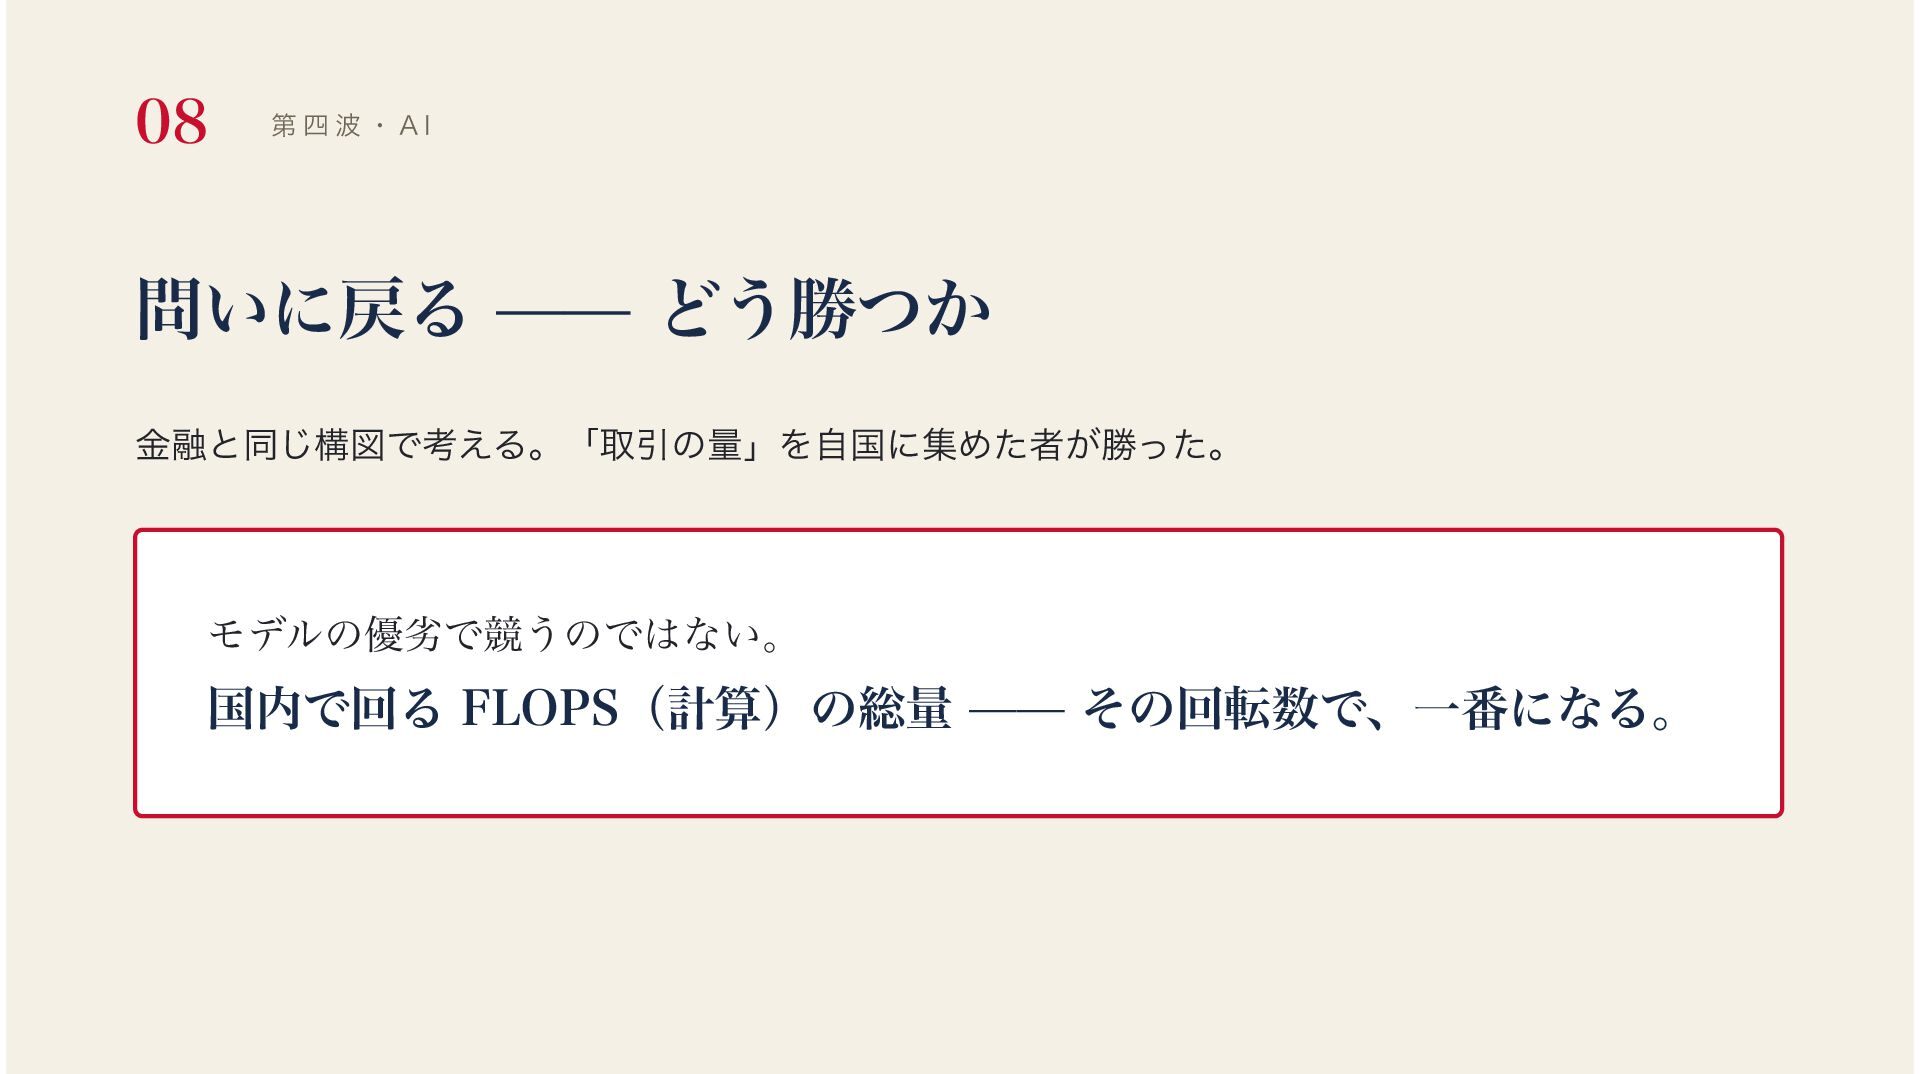
08 第四波・AI 問いに戻る ̶̶ どう勝つか 金融と同じ構図で考える。「取引の量」を自国に集めた者が勝った。 モデルの優劣で競うのではない。 国内で回る FLOPS(計算)の総量 ̶̶
その回転数で、一番になる。
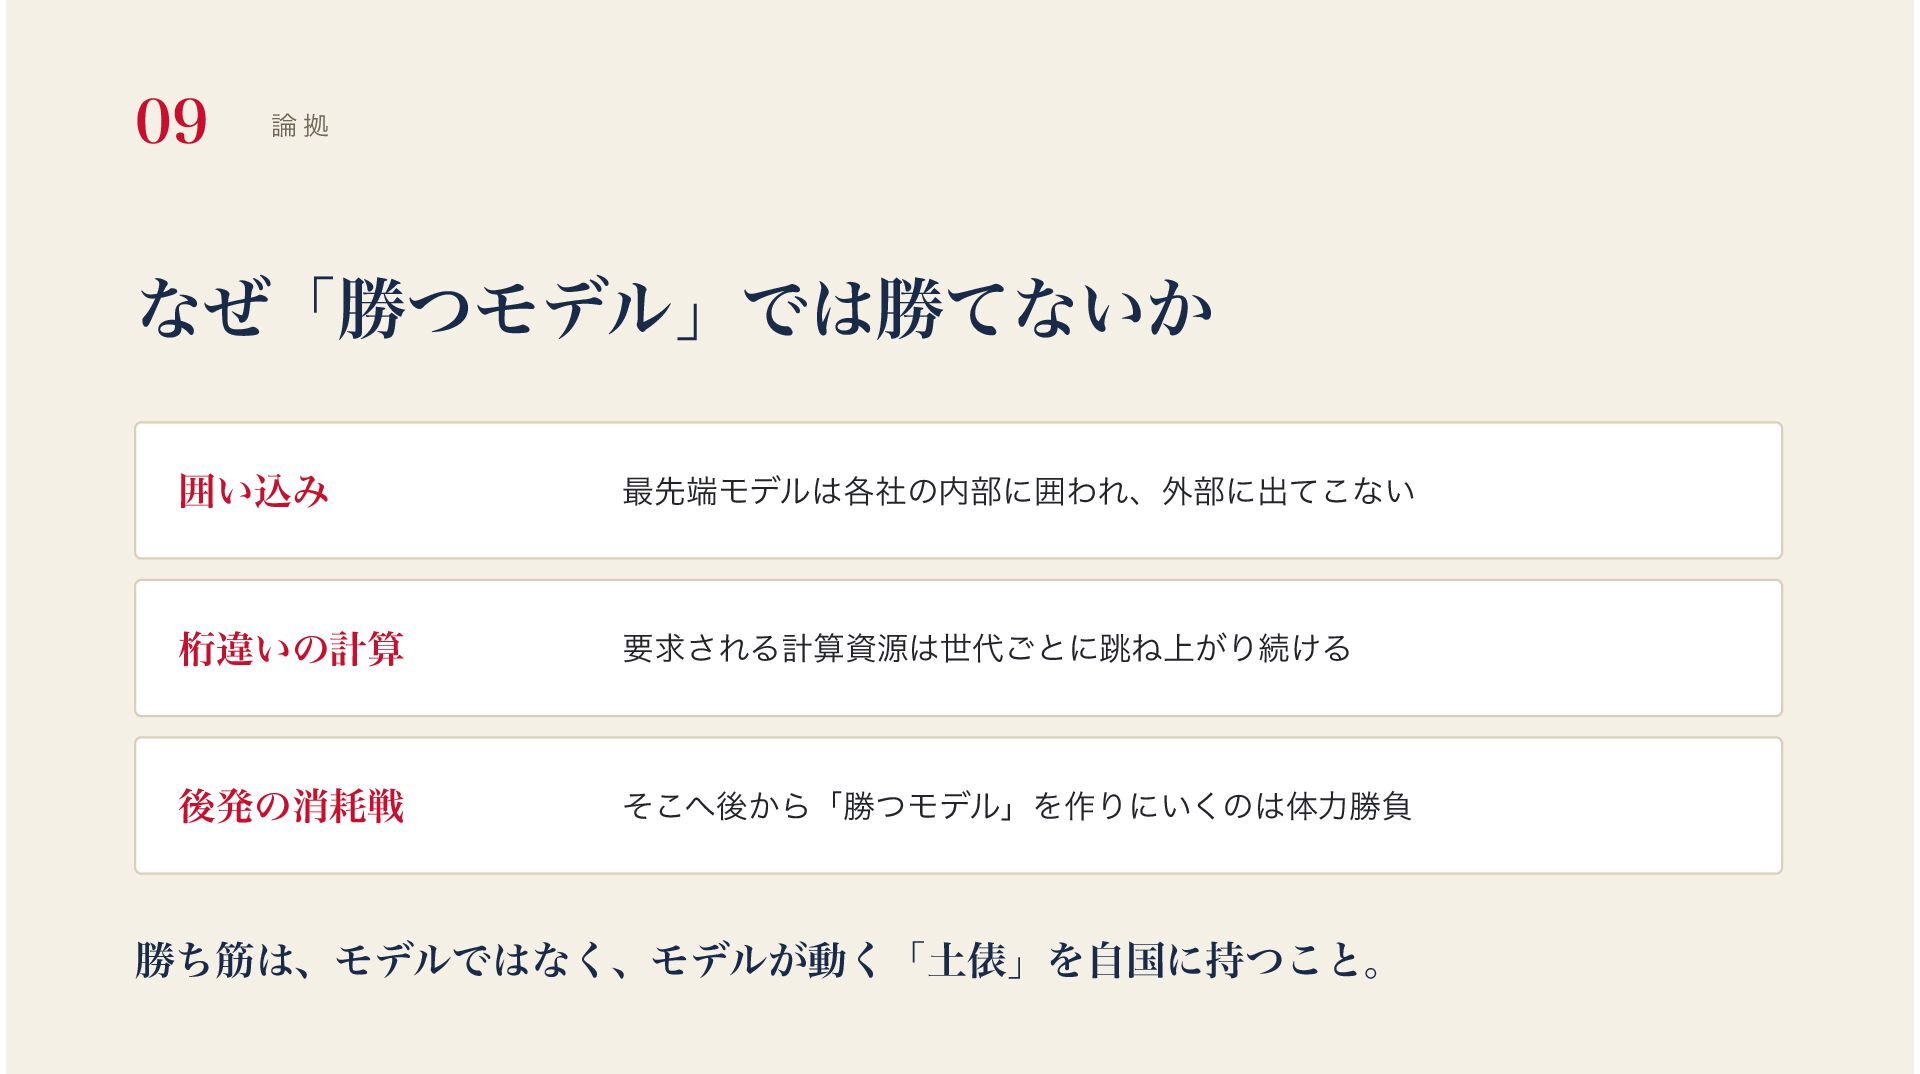
09 論拠 なぜ「勝つモデル」では勝てないか 囲い込み 最先端モデルは各社の内部に囲われ、外部に出てこない 桁違いの計算 要求される計算資源は世代ごとに跳ね上がり続ける 後発の消耗戦 そこへ後から「勝つモデル」を作りにいくのは体力勝負 勝ち筋は、モデルではなく、モデルが動く「土俵」を自国に持つこと。
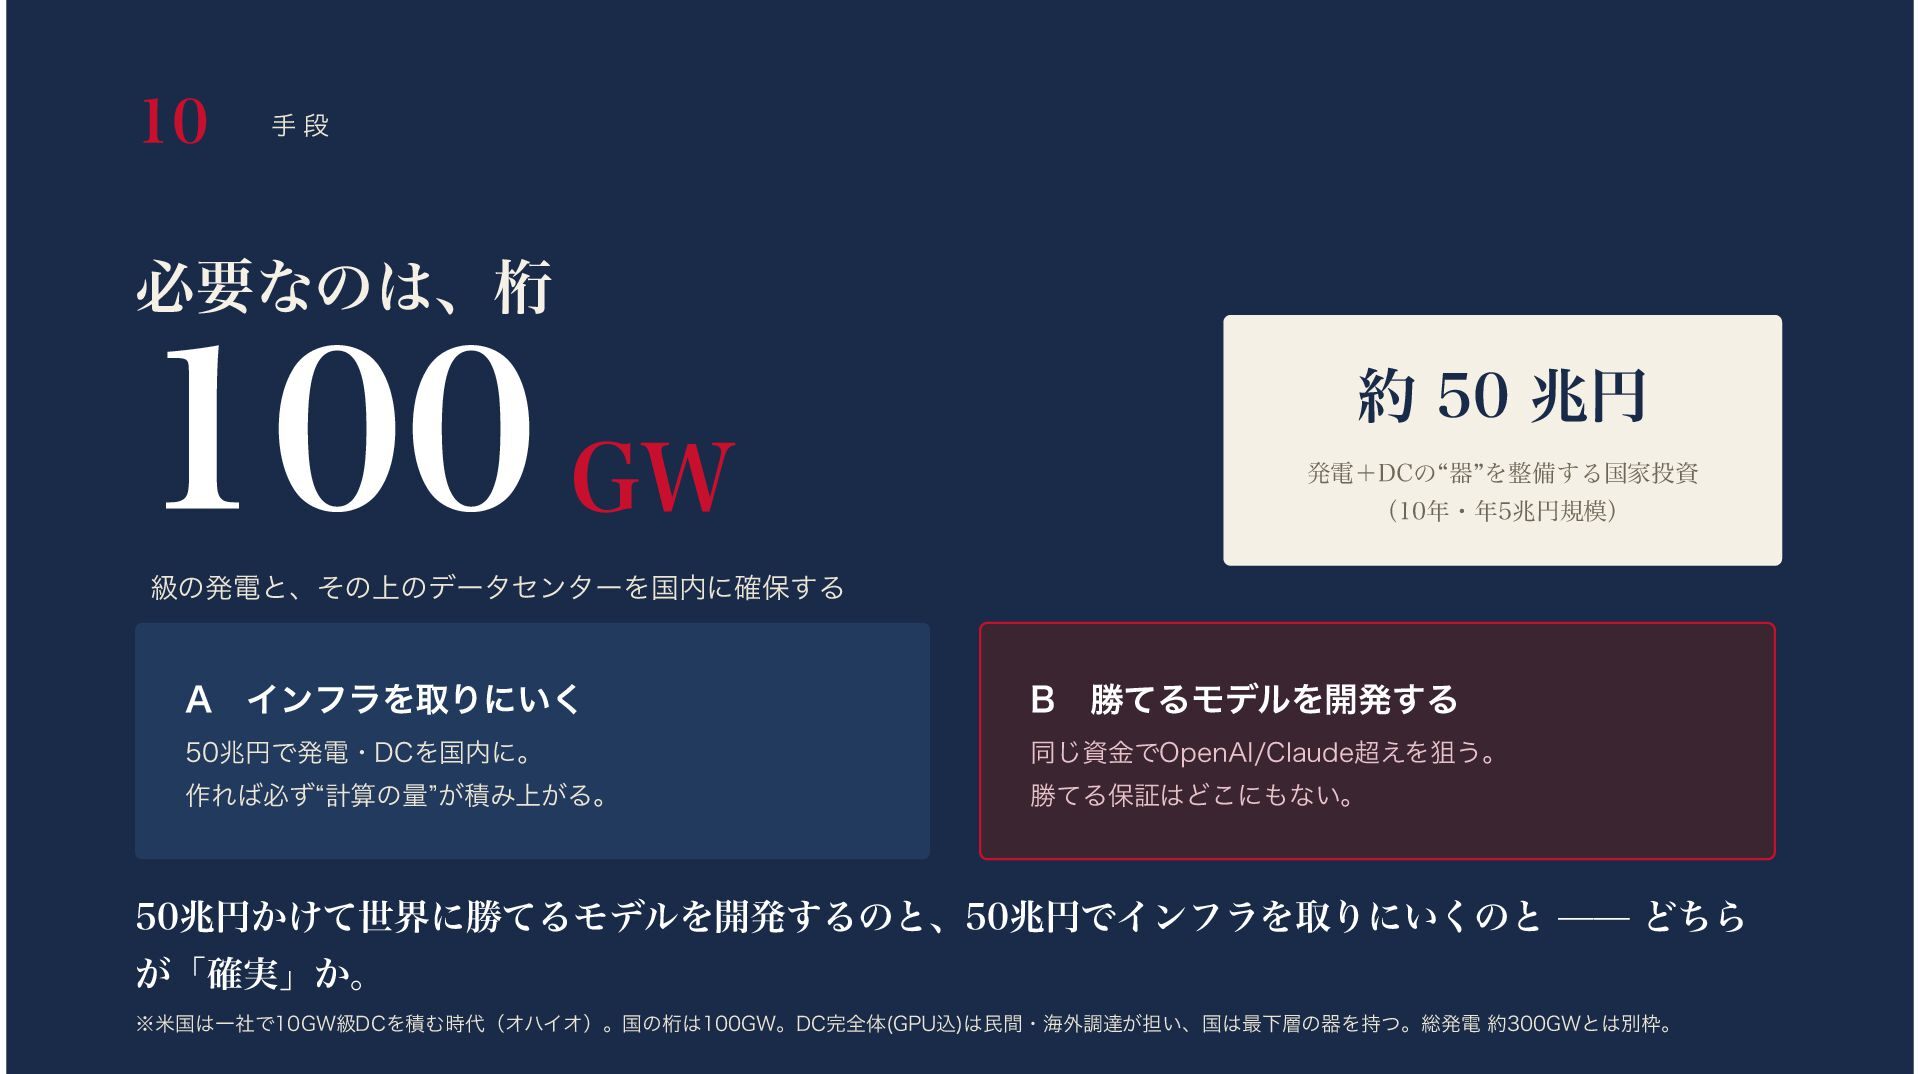
10 手段 必要なのは、桁 100 GW 約 50 兆円 発電+DCの“器”を整備する国家投資 (10年・年5兆円規模)
級の発電と、その上のデータセンターを国内に確保する A インフラを取りにいく B 勝てるモデルを開発する 50兆円で発電・DCを国内に。 同じ資金でOpenAI/Claude超えを狙う。 作れば必ず“計算の量”が積み上がる。 勝てる保証はどこにもない。 50兆円かけて世界に勝てるモデルを開発するのと、50兆円でインフラを取りにいくのと ̶̶ どちら が「確実」か。 ※米国は一社で10GW級DCを積む時代(オハイオ)。国の桁は100GW。DC完全体(GPU込)は民間・海外調達が担い、国は最下層の器を持つ。総発電 約300GWとは別枠。
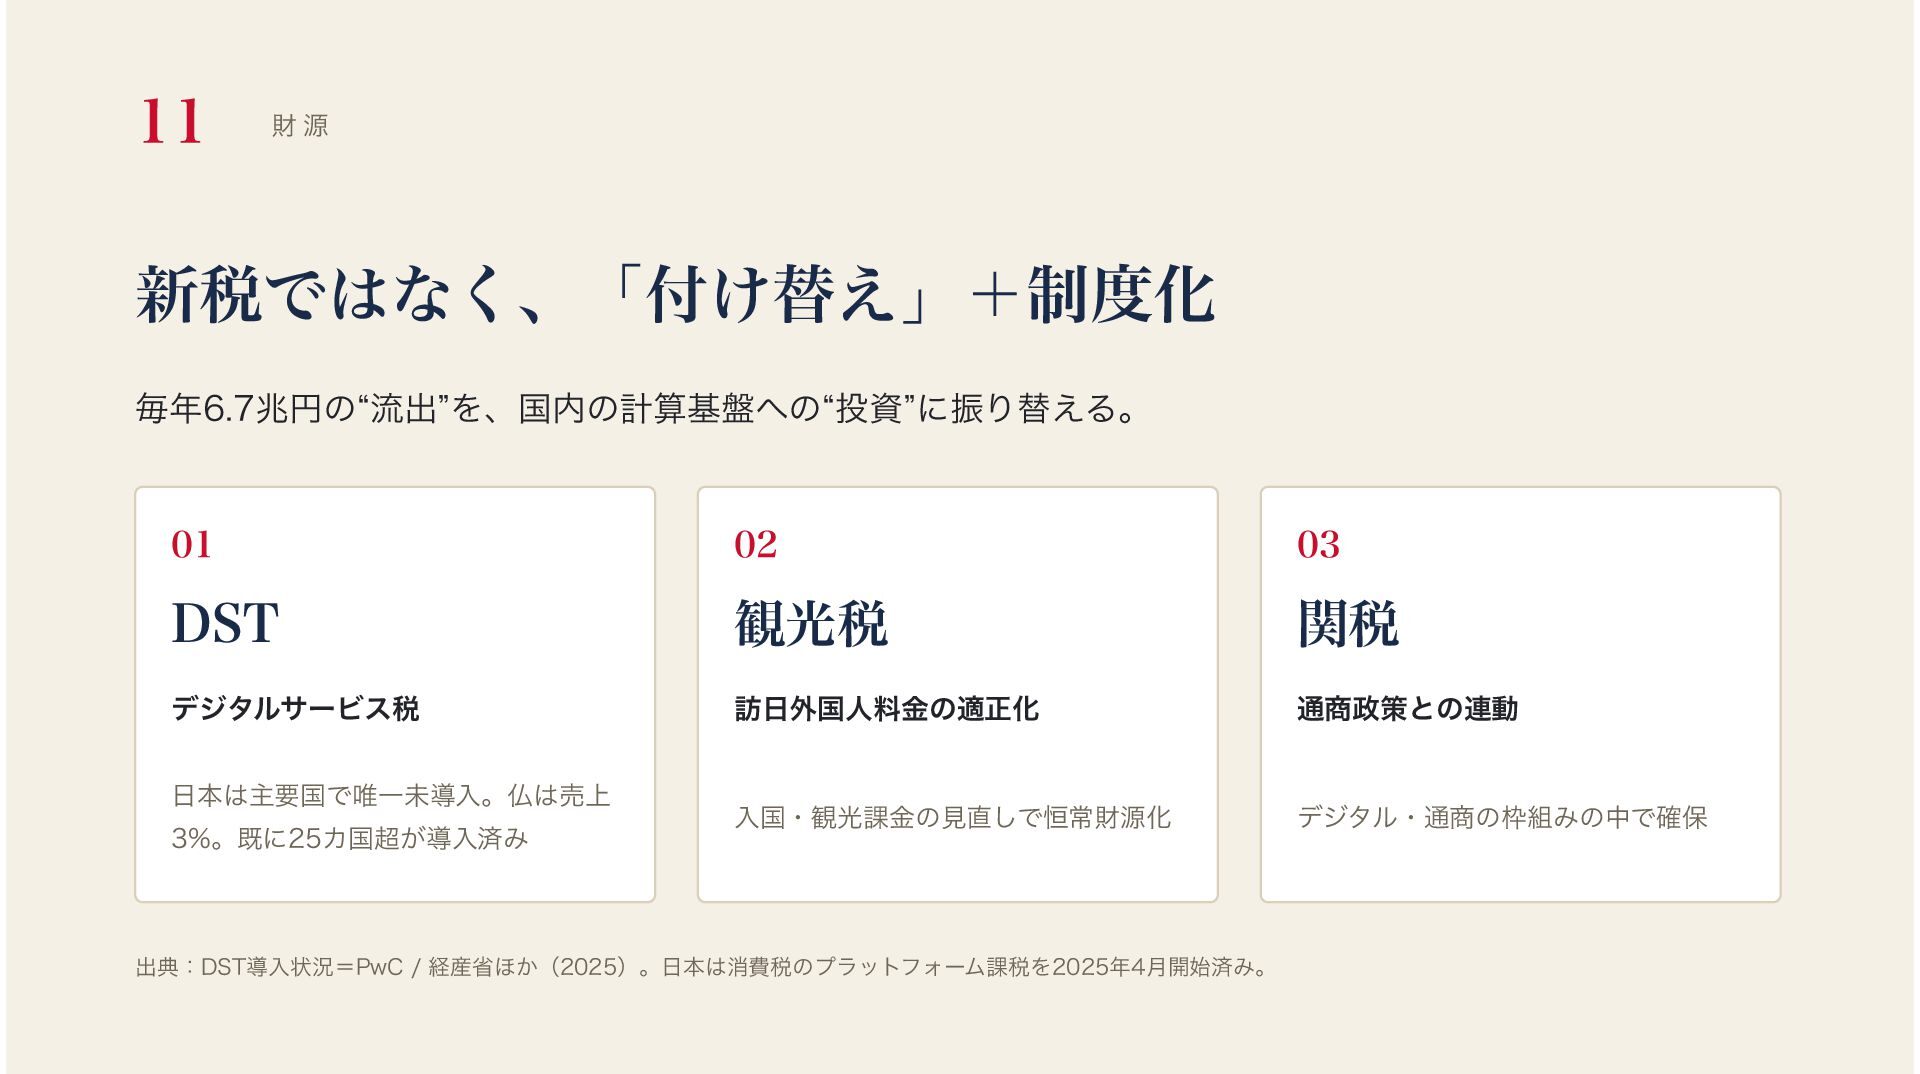
11 財源 新税ではなく、「付け替え」+制度化 毎年6.7兆円の“流出”を、国内の計算基盤への“投資”に振り替える。 01 02 03 DST 観光税 関税
デジタルサービス税 訪日外国人料金の適正化 通商政策との連動 入国・観光課金の見直しで恒常財源化 デジタル・通商の枠組みの中で確保 日本は主要国で唯一未導入。仏は売上 3%。既に25カ国超が導入済み 出典:DST導入状況=PwC / 経産省ほか(2025)。日本は消費税のプラットフォーム課税を2025年4月開始済み。
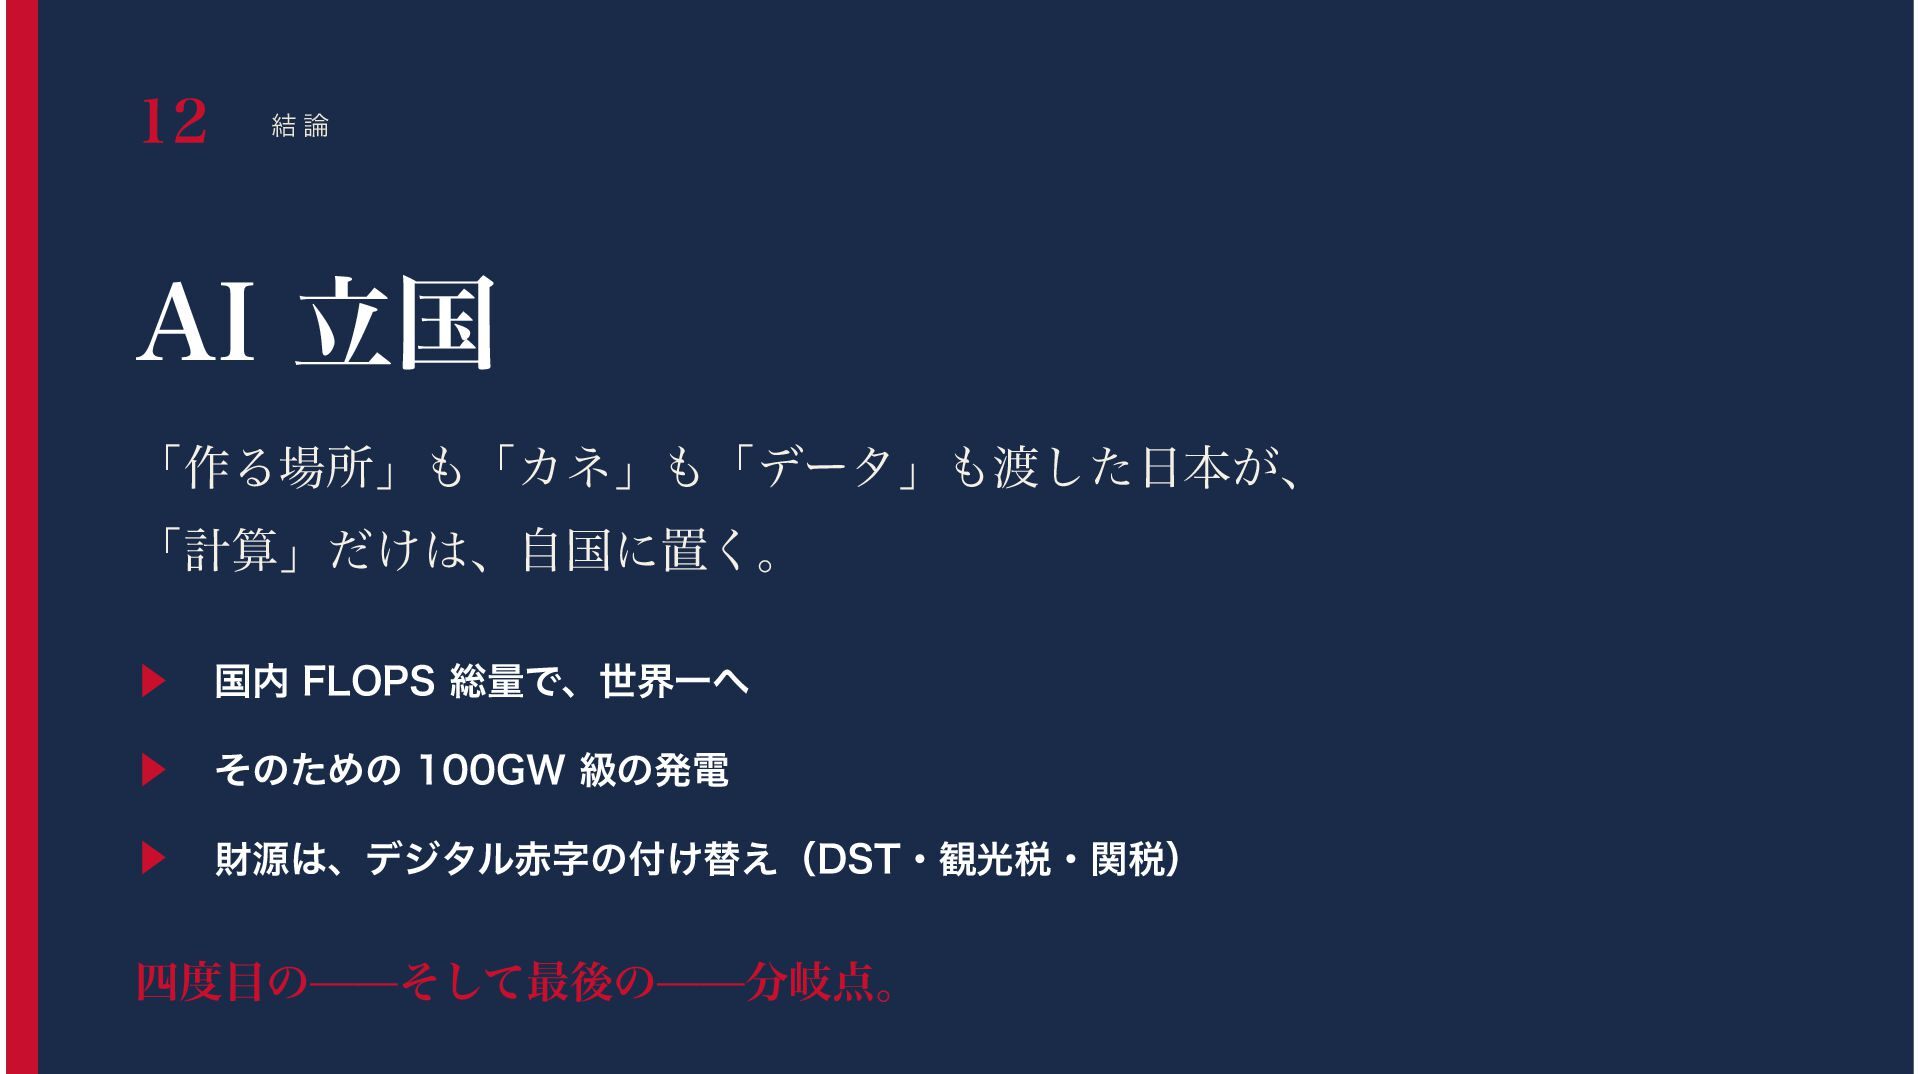
12 結論 AI 立国 「作る場所」も「カネ」も「データ」も渡した日本が、 「計算」だけは、自国に置く。 ▶ 国内 FLOPS 総量で、世界一へ
▶ そのための 100GW 級の発電 ▶ 財源は、デジタル赤字の付け替え(DST・観光税・関税) 四度目の̶̶そして最後の̶̶分岐点。
More Decks by 小林慎和
See All by 小林慎和
AI時代の開発体制論 — 人から人へのプルリクはもう要らない
noritaka88tax
0
210
「創る」に、もう価値はない
noritaka88tax
0
51
私はこの1ヶ月、ハーネスエンジニアリングをしていたらしい(株式会社bajjiファウンダー)
noritaka88tax
0
440
capture.x, a simple gamification for CO2 reduction
noritaka88tax
0
1k
capture.x, NFTs for Environmental Contribution, Making Decarbonization Personal
noritaka88tax
0
220
起業してから10年間に起こった101の出来事
noritaka88tax
1
2.8k
未来を変えるのは君たちだ 何を考え、どう生きるべきか
noritaka88tax
0
220
Other Decks in Business
See All in Business
人は呼び方で行動が変わる / The Stance That Comes Before Scrum
aokiplayer
0
520
エムスリーキャリア エンジニア採用資料 / M3C Engineer Guide
m3c
2
120k
セキサーマル株式会社 会社紹介資料
sekithermal
0
410
Your AI doesn’t have a point of view.
macgupta
0
180
akippa株式会社|Company Deck
akippa
1
27k
I'm the trigger
in0u
1
260
【JMDC】データウェアハウス開発部_採用ピッチ資料.pdf
jmdc
3
4.3k
まなぶ・まねぶ・ならう-AI時代も変わらない、成長の要素- / see-act-lean
77web
1
780
株式会社アドバンテッジリスクマネジメント会社紹介資料
arm0020
0
77k
GMOフィナンシャルホールディングス_会社紹介資料202611.pdf
gmofh_hr_team
0
11k
公共ライドシェア事例集
mobilitytechnologies
0
1.2k
インキュデータ会社紹介資料
okitsu
3
62k
Featured
See All Featured
Highjacked: Video Game Concept Design
rkendrick25
PRO
2
590
Cheating the UX When There Is Nothing More to Optimize - PixelPioneers
stephaniewalter
287
14k
Stop Working from a Prison Cell
hatefulcrawdad
274
21k
AI in Enterprises - Java and Open Source to the Rescue
ivargrimstad
0
1.6k
Speed Design
sergeychernyshev
33
2.3k
Tips & Tricks on How to Get Your First Job In Tech
honzajavorek
1
850
Sharpening the Axe: The Primacy of Toolmaking
bcantrill
46
3.1k
Context Engineering - Making Every Token Count
addyosmani
9
1.3k
The Art of Programming - Codeland 2020
erikaheidi
57
15k
Heart Work Chapter 1 - Part 1
lfama
PRO
11
37k
DBのスキルで生き残る技術 - AI時代におけるテーブル設計の勘所
soudai
PRO
68
61k
Future Trends and Review - Lecture 12 - Web Technologies (1019888BNR)
signer
PRO
0
3.9k


 noritaka88tax
 aokiplayer
 m3c
 sekithermal
 macgupta
 akippa
 in0u
 jmdc
 77web
 arm0020
 gmofh_hr_team
 mobilitytechnologies
 okitsu
 rkendrick25
 stephaniewalter
 hatefulcrawdad
 ivargrimstad
 sergeychernyshev
 honzajavorek
 bcantrill
 addyosmani
 erikaheidi
 lfama
 soudai
 signer